الإثنين – الجمعة: 9 صباحًا – 6 مساءً · السبت: 9 – 12 الدار البيضاء · باريس · مونتريال

المنشورات والمستجدات

تحليلات قانونية

المكتبة

المؤلفات

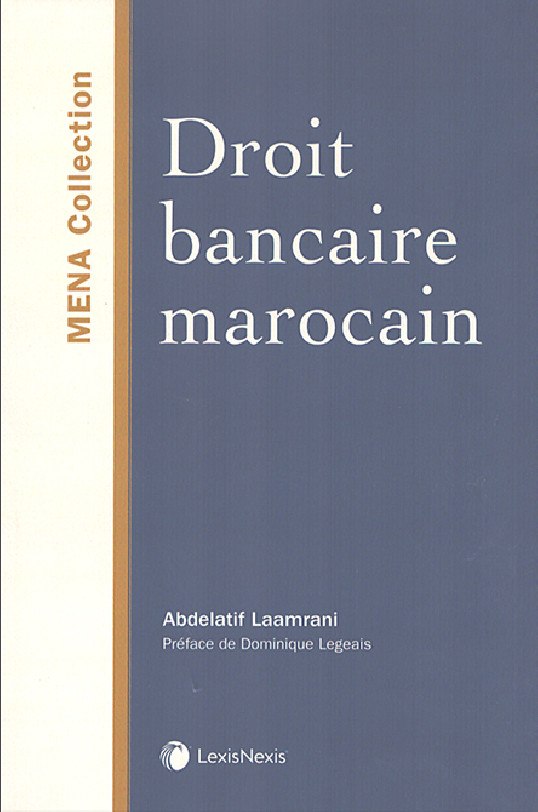
غلاف كتاب « Droit bancaire marocain »، LexisNexis, The MENA Collection

Droit bancaire marocain

LexisNexis · The MENA Collection · 2023

تصوغ البنوك اليوم كل مناحي الحياة العصرية وتؤثر فيها. وفي المغرب، هي حديثة النشأة، غير أن الآليات القانونية للنشاط البنكي تفرض نفسها فيه بقوة؛ فقد أَثْرتها التشريعات الدينامية وحدّثتها لترقى إلى مستوى المعايير الدولية دون إغفال الخصوصيات الوطنية.

يصف هذا المؤلَّف الوضع الراهن والممارسة في الميدان القانوني البنكي. وطموحه أن يقدم للقارئ، بقدر معين من التحليل، المفاهيم الأساسية والتطور التاريخي والفاعلين المؤسساتيين والمتدخلين والمستهلكين وتقنيات اشتغال الخدمات البنكية في مغرب اليوم.

كما يريد أن يكون أداة عمل نظرية وعملية في آن واحد بين أيدي الباحثين والبنكيين والمنظمين والمستثمرين والجامعيين والمحامين والقضاة المهتمين بالمادة القانونية البنكية والمالية. ولاحتوائه على مئات المراجع الفقهية والقضائية الحديثة، فهو يعالج العديد من الإشكاليات التي تواجهها الممارسة البنكية اليوم في المغرب: ملاءمة الخدمات البنكية مع الالتزامات المتعلقة بحماية المستهلك، وظهور وسائل أداء جديدة، ورقمنة البنك، وتدويل الامتثال، وتحديات التقنين والرقابة البنكيين.

  • التقديمDominique Legeais
  • الطبعة — الطبعة الأولى، 2023 · 526 صفحة
  • ISBN978-2-7110-3809-1 · EAN 9782711038091

اقتناء الكتاب لدى الناشر

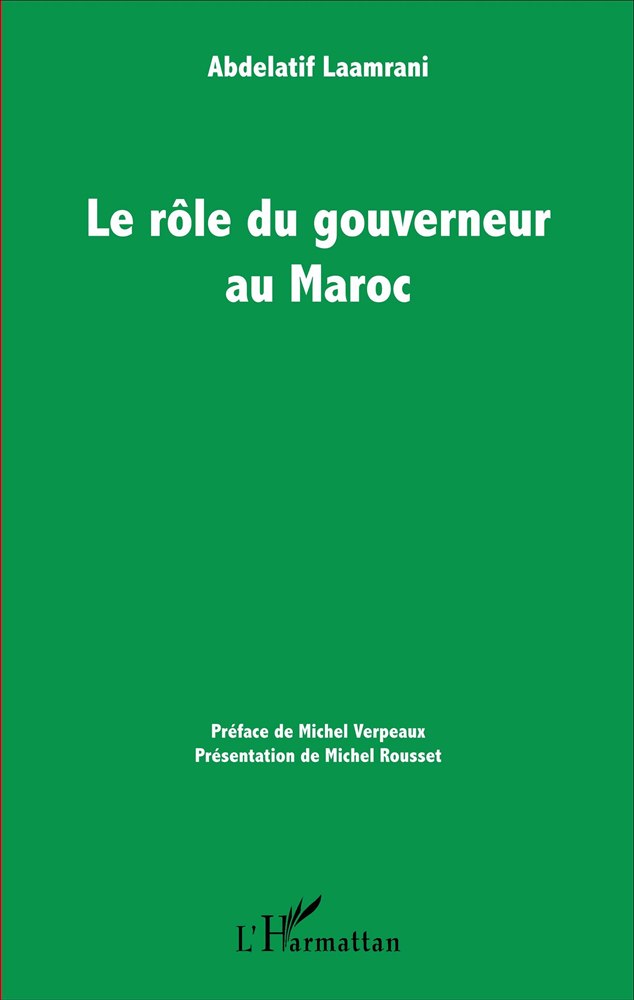
غلاف كتاب « Le rôle du gouverneur au Maroc »، منشورات L'Harmattan

Le rôle du gouverneur au Maroc

Éditions L'Harmattan · دجنبر 2016

في المغرب، يمثل التنظيم الإداري المحلي حصيلة مسار طويل، وثمرة الجمع بين مؤسسات تقليدية وأخرى عصرية. والعامل من الشخصيات المحورية في هذا التنظيم. فقد كان ولا يزال ممثل الملك في عمالات المملكة وأقاليمها وجهاتها؛ وعليه أن يضطلع فيها ليس فقط بدور الضامن للحفاظ على النظام، بل أيضا بدور المنسق بين المصالح الخارجية لمختلف الوزارات.

يضيء لنا المؤلف نشأة مؤسسة العامل وموقعها في البناء الإداري المحلي. ومقاربته قانونية وتاريخية وسوسيولوجية وأنثروبولوجية في آن واحد.

  • التقديمMichel Verpeaux · التصديرMichel Rousset
  • الصدور — فاتح دجنبر 2016 · 696 صفحة · 155 × 240 ملم
  • ISBN978-2-343-10150-7 · EAN 9782343101507

اقتناء الكتاب لدى الناشر

فقه قانوني · Lexis MA

التكييف القانوني للعبة الفيديو: من الأداة التقنية إلى المصنَّف الذهني المركب

مقاربة مقارنة بين القانون المغربي والقانون الفرنسي والأوروبي — دراسة فقهية، المرجع MA2052

بعدما ظلت لعبة الفيديو طويلا يُنظر إليها كمجرد وسيلة ترفيه، فإنها تفرض نفسها اليوم صناعةً ثقافية وتكنولوجية واقتصادية كبرى، إلى جانب السينما والموسيقى والقطاع السمعي البصري.

وهي تطرح رهانات قانونية ثرية بشكل خاص: تكييف المصنَّف، والملكية الفكرية، وحماية المعطيات الشخصية، وحماية القاصرين، ومسؤولية الفاعلين، وتقنين المحتويات، والتوفيق بين الإبداع والتكنولوجيا والسوق.

الاطلاع على Lexis MA

منشور متاح لمشتركي قاعدة Lexis MA (LexisNexis).

18 فبراير · مستجدات تشريعية

عقد التدبير الفندقي: كيف يمكن التخفيف من المخاطر القانونية؟

بقلم عبد اللطيف العمراني — محامٍ بهيئات المحامين بباريس والدار البيضاء ومونتريال، مؤسس مكتب الأعمال الدولية Laamrani Law Firm

يشكل عقد التدبير الفندقي موضوعا رئيسيا في الاقتصادات التي تعتمد على السياحة كأحد مصادر دخلها الأساسية. وهذا هو حال المغرب، حيث تساهم السياحة بنسبة 7,3 % في الناتج الداخلي الخام. فالمملكة من أكثر البلدان الإفريقية استقبالا للزوار، ومن الوجهات الأكثر إقبالا، إذ تدخل ضمن الثلاثي الأول إلى جانب مصر وجنوب إفريقيا وتحتل المرتبة الحادية والثلاثين على الصعيد العالمي.

وفي أغلب الأحيان، يربط عقد التدبير الفندقي بين مالك موقع ومشغِّل فندقي، يكون عادة سلسلة فندقية فاخرة متعددة الجنسيات، تتوفر على علامة تجارية دولية وتمتلك معايير وضوابط مميزة وخاصة. وللإشارة إلى أصول هذا العقد، تجدر الملاحظة أنه على الصعيد الدولي لم يكن هذا الشكل من العقود موجودا قبل سنة 1950، وكانت جميع الفنادق تدار من طرف مالكيها.

بعبارة أخرى، لم يكن التدبير منفصلا عن الملكية. وفي الولايات المتحدة، كانت شركة Hilton Hotels Corporation، التي أسسها كونراد هيلتون سنة 1946، من أبرز الشركات الرائدة في مجال التدبير الفندقي. وكان أول عقد للتدبير الفندقي هو عقد «هيلتون هونغ كونغ» سنة 1963. وقد شكل هذا العقد مرحلة كبرى في صناعة التدبير الفندقي الدولي.

كان هذا الفندق مملوكا بالكامل لشركة من هونغ كونغ، هي عائلة Hutchison Whampoa، التي أبرمت عقد تدبير فندقي حقيقيا مع Hilton International. ورغم أنه يبدو أول عقد دولي للتدبير الفندقي بالصيغة التي نعرفها اليوم، فإن عددا كبيرا من بنوده كان مستندا إلى عقد كراء، شبيها بعقد Caribe Hilton بسان خوان (بورتوريكو)، إذ كان لا بد من نقطة انطلاق في صياغة الوثيقة الجديدة.

وإلى اليوم، لا تزال العديد من عقود التدبير «النموذجية» التي تستعملها السلاسل الفندقية الدولية تحتفظ ببقايا من عقد الكراء. ومن المفارقات أن «فندق هيلتون هونغ كونغ هُدم سنة 1995 لإفساح المجال لعمارة مكاتب، رغم أنه درّ أزيد من مليار دولار خلال 32 سنة من الاستغلال».

وفي الستينيات والسبعينيات، وبعد توسع السلسلتين الفندقيتين الأمريكيتين الرائدتين «Hilton Hotels Corporation» و«InterContinental» نحو الوجهات الدولية، قررت شركات فندقية أمريكية أخرى اقتحام السوق الدولية باعتماد النموذج الجديد نسبيا لعقود التدبير: شيراتون وماريوت وحياة — وكانت كل هذه المقاولات تعتمد أساسا على عقود التدبير الفندقي في توسعها الدولي.

واليوم أصبح العقد الدولي للتدبير الفندقي أكثر تعقيدا بكثير مما كان عليه في السابق. فلأسباب ضريبية وغيرها، غالبا ما يُقسَّم العقد الأساسي إلى ست أو سبع وثائق مختلفة. وأُدخلت مفاهيم جديدة مع ازدياد «حنكة» شركات التدبير الفندقي والملاك، ومع التحولات الكبيرة التي عرفها مشهد السوق نتيجة احتدام المنافسة والتقدم التكنولوجي وتغير التشريعات، إلخ.

غير أن عقود التدبير الفندقي الدولية اليوم تحتفظ بنفس الروح، بل بنفس الإطار العام لعقد التدبير الأول. ويرجع ازدياد تعقيد هذه العقود أيضا إلى ما يلي:

  • (i) الأطراف، سواء الملاك أو المدبِّرون، هم عموما مؤسسات كبرى محنكة تتفاوض بشدة، وكثيرا ما ينضم مقرضوها إلى هذه المفاوضات لحماية مصالحهم الخاصة؛
  • (ii) على الساحة الدولية، غالبا ما يكون الملاك عائلات أو أفرادا ميسورين يركزون أساسا على المسائل التجارية والمالية المحضة.

وعموما، يعد عقد التدبير الفندقي عقدا غير متوازن. ويرجع ذلك إلى أن صيغه الأولى حُررت من طرف مجموعات فندقية كانت تتمتع بقوة تفاوضية كبيرة. فالمالك/المستثمر الذي كان يرغب في الوصول إلى خبرة في مجال الفندقة الفاخرة وإلى قوة سلسلة (وعلامة تجارية) لأغراض التسويق لم يكن أمامه سوى القليل من الخيارات. ولهذا كانت عقود التدبير الدولية الأولى تنص على أتعاب مرتفعة ومدد طويلة — تصل إلى ستين سنة! — وتمنح شركة التدبير (المشغِّل) سيطرة استثنائية على أصل مملوك لطرف آخر (المالك).

غير أنه مع الانتشار الكبير لشركات التدبير، أصبح الملاك أكثر دراية بكثير، وبمساعدة محاميهم أمكن ملاحظة انعكاس تدريجي لهذا الاتجاه. فمثلا، كان بإمكان شركة تدبير دولية في السابق أن تطالب بأتعاب تعادل 5 % من رقم المعاملات الإجمالي و10 % من ربح الاستغلال (الربح قبل التحملات الثابتة).

أما اليوم فالصيغة الأكثر شيوعا هي «2 و8»، ويُحتسب «8» عادة وفق معادلة أكثر ملاءمة للمالك مما كانت عليه في السنوات السابقة. فمدد الاستغلال أصبحت أقصر، والأداء يُراقَب عن كثب أكثر، وللملاك سيطرة أكبر، وأصبح قدر أكبر — بل كبير جدا — من المخاطر يُحمَّل لشركة التدبير.

ومع ذلك، وحتى مع الشروط المحسَّنة التي يقترحها المدبِّرون اليوم — ما لم يقدموا دعما ماليا جوهريا، وهو أمر لم يعد مستبعدا في التركيبات الجديدة التي يقترحها مشغلون دوليون للتميز عن منافسيهم — فإن مالك الفندق المدبَّر يظل يتحمل جل المخاطر المالية للمشروع تقريبا. ويستمر اختلال التوازن في غير صالح المالك، إذ قد يسجل الفندق خسارة استغلال بينما تظل شركة التدبير تتقاضى أتعابها الأساسية.

بل حتى عندما يحقق الفندق ربح استغلال، يبقى على المالك أن يؤمِّن خدمة دينه وأن يؤدي الضرائب العقارية وغيرها من تكاليف الملكية، مما قد يسفر عن خسارة صافية كبيرة بالنسبة إليه. وفيما يلي سنستعرض بإيجاز وعلى التوالي أهم البنود في عقد التدبير الفندقي، قبل أن نهتم بالمخاطر القانونية-المالية التي قد تنطوي عليها.

البنود الأكثر أهمية

قبل تعداد البنود الحاسمة في عقد التدبير الفندقي، يجدر الاهتمام بالطبيعة القانونية لهذا العقد. فكما سبقت الإشارة، تربط هذه العقود بين مالك/مستثمر يتوفر على موقع ومشغِّل فندقي (يسمى أيضا مدبِّرا أو مستغِلا) من الفئة الراقية. وبمقتضى هذا العقد، يضع الأول محلاته رهن إشارة الثاني قصد استغلالها تحت علامته التجارية.

وكان هذا النوع من العقود يمكن، حسب الحالات والتركيبات القانونية-المالية المقترحة، أن يكيَّف باعتباره عقد فرانشيز (ففرانشيزات العلامات الراقية نادرة للغاية: فالحفاظ على المعايير أساسي بالنسبة لهؤلاء المشغلين، والتدبير الكامل يدرّ تدفقا من الأتعاب أفضل بكثير)، أو عقد كراء، أو عقد وكالة.

أما اليوم فيتخذ هذا العقد شكل عقد من نوع خاص (sui generis) يسمى «عقد التدبير / الإدارة الفندقية». وقد يأتي في شكل وثيقة تعاقدية واحدة تنظم جميع جوانب علاقة الأعمال بين المالك والمشغِّل، أو يتكون من عقد رئيسي وعدة عقود تابعة أخرى تنظم كل جانب من هذه الجوانب على حدة: عقد التصور والتصميم؛ عقد الاستغلال؛ عقد ترخيص العلامة التجارية؛ عقد الخدمات التقنية، إلخ.

وفي هذه الحالة الأخيرة يأخذ التكييف القانوني لـ«مجموعة العقود». والبنود الرئيسية هي: نطاق (scope) مهام المشغِّل؛ حقوق المشغِّل والتزاماته؛ توظيف مسؤولي الفندق؛ صلاحيات المدير العام للفندق؛ جميع المسائل المرتبطة بالميزانية (إعدادها وتقديمها والخلاف بشأنها)؛ التغطيات التأمينية؛ أجرة المشغِّل؛ استعمال اسم المشغِّل وعلامته التجارية؛ مدة العقد؛ كيفيات فسخ العقد وجميع بنود الخروج بمبادرة من المالك ومن المشغِّل؛ تفويت الفندق ونقله؛ القانون الواجب التطبيق وتسوية المنازعات في حالة نشوء نزاع؛ التزامات عدم المنافسة، إلخ.

المخاطر القانونية-المالية

كما ذُكر أعلاه، فإن أهم المخاطر القانونية-المالية في عقد التدبير الفندقي تقع على عاتق المالك، ولا سيما خطر رؤية استثمارات ضخمة لا تقابلها مداخيل استغلال وازنة، أو خطر ضعف أداء بيِّن للمشغِّل بالنظر إلى توقعات استغلال المؤسسة الفندقية، أو خطر خلل في تدبير موسمية المؤسسة، أو في المفهوم، إلخ.

وتشكل هذه الوضعيات مخاطر مالية بالعجز في نتائج الاستغلال يتعين على المالك توقعها مسبقا في عقد التدبير الفندقي، مع الحرص على أن يضمِّنه وسائل انتصاف قانونية (legal remedies) كفيلة ليس فقط بإعادة التوازن للعلاقة مع المشغِّل، بل بتجنيبه تحمل الخسائر وحده: ولا سيما بند تتبع الميزانية والاعتراض عليها، وبند معالجة وضعية ضعف الأداء، والبند المنظِّم للتوقعات (forecasts) الذي ينص على معيار مرجعي (benchmark) يسمى «مجموعة الفنادق المنافسة»، وبنود الفسخ على مسؤولية المشغِّل في حالة ضعف أداء «لم يتم تداركه»، وبند اختباري «GOP» و«RevPAR»، وأخيرا بند واضح وعملي للقانون الواجب التطبيق وتسوية المنازعات.

وبطبيعة الحال، فإن تقنية عقد التدبير الفندقي وتعقيده يوصيان المالك بأن يستعين دائما بمستشارين قادرين على لفت انتباهه إلى المخاطر التي قد يتعرض لها جراء توقيع عقود كثيرا ما تحرَّر باللغة الإنجليزية وتتضمن صياغات قانونية ملتوية، لا تسمح للوهلة الأولى بالكشف عن طابعها الإشكالي، بل التعسفي.

04 فبراير · مستجدات تشريعية

التأمين وإعادة التأمين: القطاع على محك قانون المنافسة

حوار مع عبد اللطيف العمراني — محامٍ متخصص في مجال قانون التأمين وإعادة التأمين

عمليات التركيز الاقتصادي، والاتفاقات، وإساءة استغلال وضع مهيمن… هل يطبَّق القانون رقم 104.12 المتعلق بالمنافسة فعلا على قطاع التأمين الاستراتيجي بالمغرب؟ الأستاذ عبد اللطيف العمراني، المحامي المتخصص في مجال قانون التأمين وإعادة التأمين، يقدم جردا لواقع التنظيم التنافسي في هذا القطاع، وذلك في أعقاب الإصلاحات التشريعية لسنة 2022 المتعلقة بحرية الأسعار والمنافسة. وتروم توضيحات رجل القانون تجلية المقتضيات التشريعية والتنظيمية المؤطِّرة للممارسات التنافسية لفاعلي التأمين وإعادة التأمين في المملكة.

هل يخضع قطاع التأمين وإعادة التأمين للقانون رقم 104.12 المتعلق بحرية الأسعار والمنافسة؟

نعم، تخضع شركات التأمين وإعادة التأمين للقانون رقم 104.12 المتعلق بحرية الأسعار والمنافسة، لأنها من مقدمي الخدمات بمفهوم المادة الأولى من القانون المذكور. فهذه المادة تنص على أن نطاق تطبيقه يمتد إلى كل شخص ذاتي أو اعتباري (ولو كان برأسمال عمومي)، سواء كان مقره الاجتماعي بالمغرب أم لا، متى كان لعملياته أو تصرفاته أثر على المنافسة في السوق المغربية أو في جزء مهم منها.

ومع ذلك، وسواء تعلق الأمر بمراقبة عمليات التركيز الاقتصادي أو بالممارسات المنافية للمنافسة، فإن قطاع التأمين وإعادة التأمين لا يخضع فقط لمقتضيات قانون حرية الأسعار والمنافسة. فبسبب انشغالات خاصة بهذا المجال (مرتبطة بحماية المؤمَّن لهم، والضمانات الاحترازية، ومراقبة سلطة التقنين، إلخ)، فهو يخضع أيضا لآليات أكثر تشددا في هذا الباب، تضاف إلى المادة 11 وما يليها من القانون رقم 104.12.

وهكذا نص القانون رقم 17.99 المتعلق بمدونة التأمينات على مقتضيات خاصة بمراقبة عمليات تركيز شركات التأمين وإعادة التأمين. وتجدر الإشارة إلى أن إصلاح القانون رقم 17.99 المتعلق بمدونة التأمينات لم يعدِّل المقتضيات الخاصة بعمليات الإدماج والمساهمات (المادة 144). فالتغيير الوحيد يهم نقل سلطة اتخاذ القرار في هذا الشأن من الإدارة (مديرية التأمينات والاحتياط الاجتماعي — DAPS) إلى هيئة مراقبة التأمينات والاحتياط الاجتماعي.

وتنص المادة 230 من الظهير الشريف رقم 1.14.10 الصادر في 4 جمادى الأولى 1435 (6 مارس 2014) بتنفيذ القانون رقم 64.12 القاضي بإحداث هيئة مراقبة التأمينات والاحتياط الاجتماعي على ما يلي: «لا يمكن لمقاولات التأمين وإعادة التأمين القيام بعمليات الإدماج أو الانفصال أو الضم إلا بعد موافقة مسبقة من الهيئة، تُمنح بعد استطلاع رأي لجنة التقنين. وكل طلب ظل دون جواب عند انصرام أجل ستين (60) يوما يبتدئ من تاريخ إحالته على الهيئة يعتبر مقبولا من لدنها. ويجب أن يكون رفض هذه الأخيرة معللا دائما. ويمكن للهيئة أن تطالب بالإدلاء بجميع الوثائق الضرورية لتقييم العمليات المشار إليها في الفقرة السابقة.»

وهكذا يجدر التذكير بأن مدونة التأمينات تنص على أنه يراعى، عند منح الاعتماد أو رفضه، أثره على استقرار السوق وعلى ظروفها التنافسية.

ويُشترط هذا الاعتماد أيضا في حالة تغيير جوهري لخصائص مقاولات التأمين، ولا سيما في حالة تغيير الأغلبية، أو تفويت أزيد من عشرة في المائة (10 %) من الأسهم، أو السيطرة المباشرة أو غير المباشرة التي تفوق ثلاثين في المائة (30 %) من رأس المال الاجتماعي (المادة 172)، وكذا في حالة الإدماج أو الانفصال أو الضم (المادة 230).

ويمكن للهيئة أن تمنع عمليات اقتناء الأسهم أو السيطرة على مقاولات التأمين وإعادة التأمين عندما تُعتبر هذه العمليات منافية للمصلحة العامة. ويقصد بالمصلحة العامة، حسب مدونة التأمينات، حماية المؤمَّن لهم والمكتتبين والمستفيدين من العقود (المادة 172).

ما المقصود بالممارسة المنافية للمنافسة في قطاع التأمين وإعادة التأمين؟

بشكل تبسيطي، تعتبر ممارسات السوق منافية للمنافسة عندما يكون الغرض منها أو قد يترتب عنها عرقلة المنافسة في سوق ما أو الحد منها أو تحريف سيرها: الأعمال المدبَّرة والاتفاقيات والاتفاقات أو التحالفات الصريحة أو الضمنية، كيفما كان شكلها وسببها، ولا سيما عندما ترمي إلى:

  • الحد من ولوج السوق أو من الممارسة الحرة للمنافسة من لدن مقاولات أخرى؛
  • عرقلة تكوين الأسعار عن طريق الآليات الحرة للسوق بتشجيع ارتفاعها أو انخفاضها بشكل مصطنع؛
  • الحد من الإنتاج أو المنافذ أو الاستثمارات أو التقدم التقني أو التحكم فيها؛
  • تقسيم الأسواق أو مصادر التموين أو الصفقات العمومية.

ويضاف إلى هذه الحالات الاستغلال التعسفي لوضع مهيمن وخلق وضعية تبعية اقتصادية. وقد يتمثل التعسف خصوصا في رفض البيع، أو البيوع المشروطة، أو شروط البيع التمييزية، وكذا في قطع علاقات تجارية قائمة لمجرد رفض الشريك الخضوع لشروط تجارية غير مبررة. كما يمكن أن يتمثل في الفرض المباشر أو غير المباشر لحد أدنى لسعر إعادة بيع منتوج أو سلعة، أو لسعر خدمة، أو لهامش تجاري (المادتان 6 و7 من القانون رقم 104.12).

وتُحظر عروض الأسعار أو ممارسات أسعار البيع للمستهلكين المنخفضة بشكل تعسفي مقارنة بتكاليف الإنتاج والتحويل والتسويق، متى كان الغرض من هذه العروض أو الممارسات أو قد يترتب عنها إقصاء مقاولة أو أحد منتجاتها من سوق ما على المدى البعيد، أو منعها من ولوج سوق (المادة 8).

هل يمكنكم إعطاؤنا أمثلة دقيقة لممارسات قد تكيَّف على أنها منافية للمنافسة في هذا القطاع؟

يمكن تصور الوضعية التي يتواطأ فيها مؤمِّنون فيما بينهم لتحريف سير المنافسة بتأمين مخاطر شديدة العجز أو حتى غير قابلة للتأمين. وقد ينجم هذا التواطؤ أيضا عن تسعيرات متحيزة، ذلك أن مكونات قسط التأمين ليست كلها عناصر موضوعية.

وفي قطاع إعادة التأمين، الوضعية إشكالية فعلا، وقد تقترب بعض السلوكات أحيانا من الممارسات المنافية للمنافسة. ومن ذلك الاتفاقات بين الشركات المسنِدة الوطنية لتفادي إسناد المخاطر إلى معيدي تأمين أجانب، بهدف إسناد كل شيء إلى معيد تأمين وطني، بصرف النظر عن تنقيطه أو متانته المالية أو تخصصه.

كذلك، وفي المجال نفسه، فإن معيد التأمين الوطني التاريخي — الذي استفاد طويلا مما سمي الإسناد القانوني، وهو إعانة كانت تؤديها له جميع شركات التأمين في السوق منذ 1960، قبل أن يتم تفكيكها — عليه اليوم أن يخوض المنافسة بأسلحة متكافئة ودون محاباة في سوق أنشأت فيه جل شركات التأمين تقريبا معيدي تأمين «أسيرين» تابعين لها.

ويُسهر على احترام مبادئ المنافسة السليمة وحرية الأسعار في سوق التأمين وإعادة التأمين تحت العين الساهرة للدركي القطاعي المتمثل في هيئة مراقبة التأمينات والاحتياط الاجتماعي (ACAPS) ومجلس المنافسة الذي بُسِّطت مسطرة الإحالة عليه إلى حد كبير.

أجرى الحوار بلال الشراجي — Les Inspirations ÉCO
المكتبة

منشورات أخرى للمكتب

مؤلفات

Droit bancaire marocain · Le rôle du gouverneur au Maroc

مؤلَّفا الأستاذ عبد اللطيف العمراني، الصادران عن LexisNexis (The MENA Collection) وعن منشورات L'Harmattan.

الاطلاع على المؤلفات
فقه قانوني · Lexis MA، المرجع MA2052

التكييف القانوني للعبة الفيديو: من الأداة التقنية إلى المصنَّف الذهني المركب

مقاربة مقارنة بين القانون المغربي والقانون الفرنسي والأوروبي. تكييف المصنَّف، والملكية الفكرية، وحماية المعطيات الشخصية والقاصرين، ومسؤولية الفاعلين، وتقنين المحتويات.

الاطلاع على Lexis MA
مقال

التكتلات المالية: تحدي الرقابة

«يقصد بالتكتل مجموعة تتألف من مقاولتين أو أكثر لها أنشطة مختلفة. ويتعلق الأمر عموما بشركة أم وعدة فروع. وكثيرا ما تكون التكتلات المتعددة القطاعات شركات كبرى متعددة الجنسيات. ويعرَّف التكتل المالي بكونه يقدم منتجات أو خدمات تندرج في قطاعات مختلفة من الأسواق المالية: القطاع البنكي، وقطاع التأمينات، وقطاع مقاولات الاستثمار.»

Maroc Hebdo · 12 يونيو 2020، العدد 1352

المخاطرة ترياق الخوف!

المجتمع الذي يرفض المخاطرة يدير ظهره للحياة ويحمل في ذاته بذرة الخوف والضياع.

Finances News Hebdo · 3 يونيو 2020

تأمين الخسائر عن توقف الاستغلال في مواجهة توقف النشاط: حلول قانونية عملية لفائدة أرباب المقاولات

لقد تلقت مقاولات الفندقة والسياحة والمطاعم وقاعات الشاي والتظاهرات الرياضية والثقافية ضربة موجعة جراء إلزامية توقف النشاط التي فرضتها الدولة في إطار حالة الطوارئ الصحية. فخسائرها في رقم المعاملات كبيرة، وخطر التسوية بل التصفية القضائية أصبح واقعيا أكثر فأكثر. لذا يبدو من المستعجل، بل من الحيوي، أن يتوجه أرباب المقاولات إلى مؤمِّنيهم لمعرفة إلى أي حد يمكنهم إعمال تأمين الخسائر الناجمة عن توقف الاستغلال.

حوار

المشرِّع أتى بإصلاح كبير بإقراره التشخيص المبكر للصعوبات

عمليا، جاء النص الجديد بإصلاحين كبيرين: توسيع مجال تدخل الوكيل الخاص، والاستقلالية الممنوحة لرئيس المقاولة في حالة مسطرة الإنقاذ.

تحليل

قضية غصن، بعيون الأستاذ عبد اللطيف العمراني

لقد كان لاعتقال رئيس تحالف رونو-نيسان-ميتسوبيشي، يوم 19 نونبر 2018، لحظة نزوله من طائرته الخاصة بمطار طوكيو، أمام عدسات الكاميرات، وقع القنبلة، ليس فقط في الوسط الصناعي الضيق، بل في جميع الأوساط المالية والاقتصادية وداخل جميع الدوائر الدبلوماسية.

فقه قانوني

الطبيعة القانونية لاتفاقية إعادة التأمين

إعادة التأمين نشاط اقتصادي خاص جدا يرمي إلى تحمل جزء من المخاطر التي تتجاوز قدرات الاحتفاظ لدى المؤمِّنين، مما يمكِّنهم من تحسين نتائجهم التقنية. ومعظم التشريعات لا تدرج إعادة التأمين في مدونات التأمين الخاصة بها: فينتج عن ذلك وضعية فراغ قانوني تطرح إشكالا عند نشوء نزاع بين الشركات المسنِدة ومعيدي التأمين.

فقه قانوني

الحلول القانونية لاستغلال البنيات التحتية المينائية بالمغرب

الميناء ليس مجرد بنية تحتية تقع على الساحل البحري معدة لاستقبال القوارب والسفن، تروم ربط نقطة برية بأصقاع أخرى عبر البحر: بل هو أحيانا عنصر مؤسِّس للحضارات وشرط مسبق ضروري للقوة الاقتصادية للأمم المطلة على المياه البحرية.

فقه قانوني

الشراكات بين القطاعين العام والخاص بالمغرب، أي مستقبل؟

لا تطمح هذه المساهمة إلى كشف الحجاب كليا عن مادة الشراكات بين القطاعين العام والخاص. فالشراكة عام-خاص تحظى حاليا باهتمام بارز في أوروبا؛ بل إنها موضوع دراسة «رائج»، إذ لا يمر شهر دون أن نشهد مؤتمرا أو ندوة تتناول هذا الموضوع.

فقه قانوني

إصلاح مساطر معالجة صعوبات المقاولة بالمغرب

التساؤلات العملية التي يطرحها في الآونة الأخيرة المقاولون والمستثمرون بخصوص إصلاح الكتاب الخامس من مدونة التجارة المتعلق بمعالجة صعوبات المقاولة تنصب أساسا على عدد من جوانب التدبير اليومي المرتبطة بحدوث صعوبات مالية وصعوبات في الخزينة.

فقه قانوني

المعالجة القانونية للعجز السيادي

ما هو العجز السيادي؟ بعبارة أخرى، متى يمكن الحديث عن وضعية عجز دولة مقترضة؟ بعد محاولة التعريف هذه، سنحاول استخلاص نظام قانوني «افتراضي» ينبغي أن يؤطِّر «إعسار» الدول، ثم اقتراح بعض الحلول التي يمكن أن تُنصح بها حكومات الدول التي تواجه وضعية عجز سيادي.

دراسة

توزيع منتجات التأمين على الأضرار بالمغرب عبر الوكالات البنكية

دراسة للآثار القانونية لتسويق منتجات التأمين على الأضرار، عبر وكالات بنكية، من خلال مكتب وساطة «أسير»، حيث تتصرف مؤسسة الائتمان بصفتها مكتتبا لحساب الغير.

يقظة تنظيمية

الصفقات العمومية — قرار وزير التجهيز والماء رقم 2399.22

قرار صادر في 10 صفر 1444 (7 شتنبر 2022) بتحديد عدد أصناف مقاولات البناء والأشغال العمومية المطابقة لكل قطاع نشاط، وعتبات التصنيف داخل كل صنف، وكذا المبلغ الأقصى السنوي للصفقة التي يمكن أن تُقبل للتباري بشأنها مقاولة من صنف معين.

يقظة تنظيمية

المذكرة الدورية رقم 733 — المقتضيات الجبائية لقانون المالية رقم 50.22 (2023)

تعرض المذكرة الدورية المقتضيات الجبائية لقانون المالية رقم 50.22 للسنة المالية 2023، مع تفصيل القواعد العامة وتوضيحها بأمثلة تطبيقية.

نشرة إخبارية · مارس 2023

النشرة الإخبارية رقم 1 — القانون البنكي والمالي

العدد الأول من النشرة القانونية للمكتب، الموجهة إلى زبنائه في القطاع البنكي والمالي: يقظة تنظيمية لأبرز النصوص المعتمدة بالمغرب — ومنها دوريات والي بنك المغرب لتطبيق القانون الجديد المتعلق بالتمويل الأصغر —، ومجمِّعو الأداء على ضوء التوجيه الأوروبي DSP2، وتمويل سلسلة التوريد (Supply Chain Finance) (الفاكتورينغ العكسي)، وكتاب Droit bancaire marocain (LexisNexis، سلسلة MENA)، وباقة من المقالات والحوارات.

تحميل النشرة رقم 1 (PDF)

نشرة إخبارية · شتنبر 2026

النشرة الإخبارية رقم 2 — القانون البنكي والمالي

الإصدار الثاني من نشرة المكتب: الصلح الجنائي القياسي المبرم ببلجيكا في مادة الاحتكار البنكي ودروسه بالنسبة لبنوك الدول الثالثة العاملة في أوروبا (التوجيه CRD VI)؛ والإصلاحان المغربيان لهذا الصيف — القانون رقم 58.25 المتعلق بقانون المسطرة المدنية الجديد، مدروسا من زاوية التحصيل البنكي، والقانون رقم 66.23 المعيد لهيكلة مهنة المحاماة؛ وميلاد السوق الثانوية للديون المتعثرة؛ وتقدم إطار الأصول الرقمية المشفرة؛ وقانون التقنيات المالية (فينتك)، والتكييف القانوني للعبة الفيديو، وحياة المكتب.

تحميل النشرة رقم 2 (PDF)

المكتب

في الصحافة

يشارك الأستاذ عبد اللطيف العمراني بانتظام في الصحافة الاقتصادية والقانونية — Les Inspirations ÉCO وMaroc Hebdo وFinances News Hebdo — وكذا في برامج ومؤتمرات مخصصة للقانون البنكي وقانون التأمين وإعادة التأمين وقانون الأعمال.

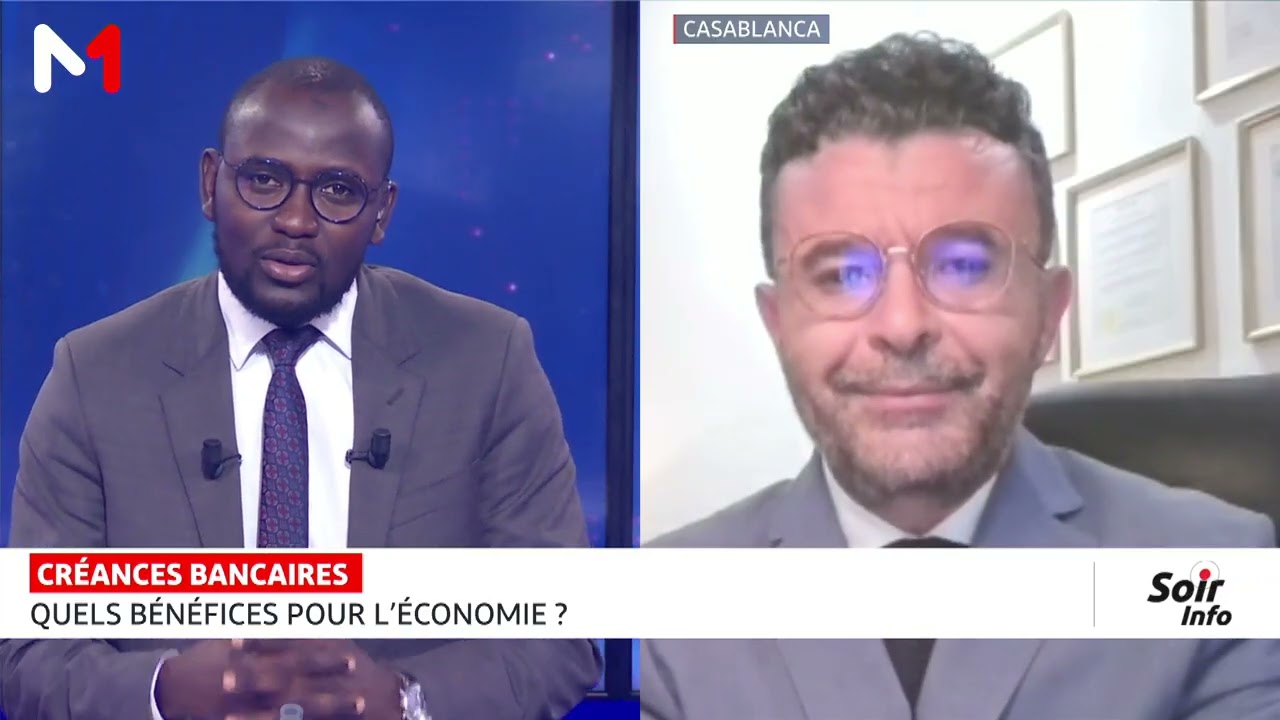
الأستاذ عبد اللطيف العمراني على بلاطو ميدي1 تيفي أفريقيا

ميدي1 تيفي أفريقيا (Medi1TV Afrique) — «الديون المتعثرة: أي رهانات بالنسبة للمغرب؟» جرد للوضع مع الأستاذ عبد اللطيف العمراني: الديون المتعثرة لدى البنوك المغربية وسوق شراء الديون. المشاهدة على يوتيوب

حوار

حوار مع عبد اللطيف العمراني، المحامي بهيئات الدار البيضاء وباريس ومونتريال، مؤسس مكتب Laamrani Law Firm

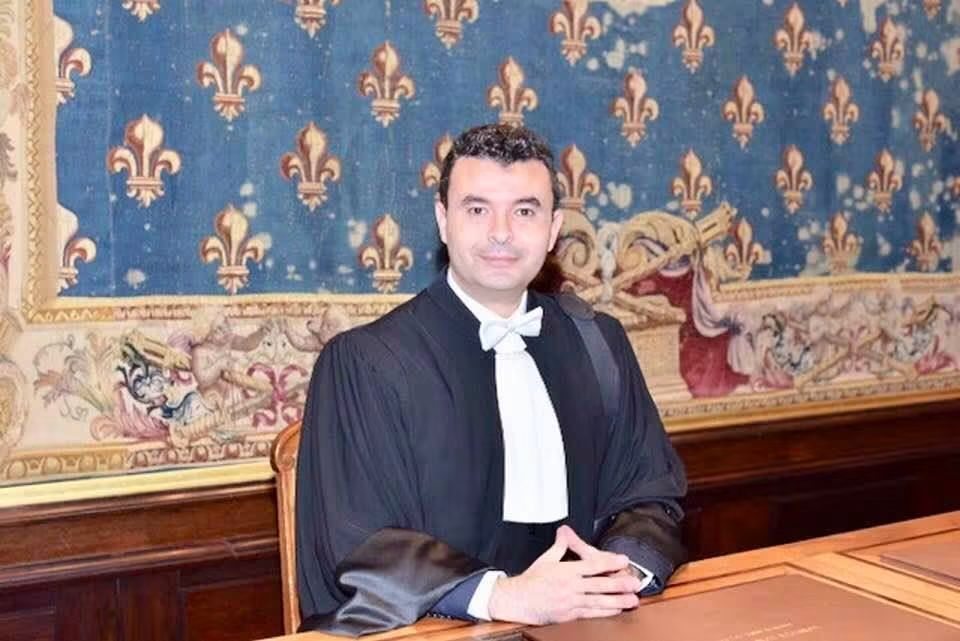
الأستاذ عبد اللطيف العمراني، ببذلة المحاماة، جالسا بقصر العدالة بباريس أمام الزربية الموشاة بزهرة الزنبق
بقصر العدالة بباريسالأستاذ العمراني ببذلة المحاماة، أمام الراية الموشاة بزهور الزنبق شعار الملكية الفرنسية.

أسستم مكتب Laamrani Law Firm سنة 2012، فما هو مساركم إلى حد الآن؟

لقد عشت عدة حيوات سابقة، إن صح التعبير. فقد كنت على التوالي، اقتصارا على الأساسي: بنكيا، ومؤمِّنا، ومديرا قانونيا لعدة شركات كبرى متعددة الجنسيات وشركات قابضة وطنية ودولية، قبل أن أستقر لحسابي الخاص محاميا، أولا بالدار البيضاء ثم بباريس ومونتريال.

ولدت بأوكسير بفرنسا، وترعرعت بمكناس في المغرب، حيث حصلت على الإجازة في القانون الخاص من كلية الحقوق التي كانت قد فتحت أبوابها هناك حديثا. ثم حصلت على دبلوم الدراسات العليا المتخصصة في قانون التأمين من جامعة الحسن الثاني بالدار البيضاء. وبموازاة هذا التكوين، اشتغلت مكلفا بتسوية الحوادث في شركات للتأمين.

بعد ذلك، حلّقت نحو كندا، فحصلت على ماستر في قانون الأعمال الدولية من جامعة مونتريال، وعلى رخصة الوساطة في التأمين من هيئة الأسواق المالية (AMF) بكيبيك، وزاولت مهنة وسيط تأمين.

وبعد هذه التجربة في قطاع التأمينات، اكتشفت عالم البنك بالتحاقي بأول بنك كندي BMO (بنك مونتريال)، مديرا للخدمات البنكية والمالية ثم مديرا مكلفا بالقروض الرهنية.

وفي 2007 عدت أدراجي إلى المغرب. فاشتغلت مديرا قانونيا لحساب مجموعة في الإنعاش العقاري، ثم لحساب الهولدينغ الملكية، وأخيرا مديرا قانونيا في مجالي النقل والأعمال الخضراء (Green Business).

وفي 2010 سجلت بجامعة باريس 1 بانتيون-السوربون، وبالمعهد العالي للتجارة وإدارة المقاولات (ISCAE) بالدار البيضاء، وبمعهد ESSEC بباريس. فحصلت على دكتوراه في القانون العام من السوربون (سنة 2015)، وماستر في تدبير المدن والمجالات الترابية من ISCAE (سنة 2012)، وماستر في التدبير العمومي من ESSEC (سنة 2013).

أما بخصوص مزاولة مهنة المحاماة، ورغم أنني كنت قد حصلت على أول شهادة أهلية لمزاولة مهنة المحاماة (CAPA) سنة 1998، ولأنني لست من أنصار الحلول السهلة، لم أزاول مباشرة. لكن ذلك لم يكن سوى تأجيل، إذ في 2012 نجحت من جديد في امتحان ولوج مهنة المحاماة، وحصلت على الشهادة وسجلت في التمرين. وبمجرد تسجيلي رسميا في جدول هيئة الدار البيضاء، حلّقت نحو باريس حيث حضّرت امتحان ولوج مهنة المحاماة، ونجحت فيه يوم 18 أبريل 2018 — وهو تاريخ عيد ميلادي! ولم أتوقف عند هذا الحد الطيب، إذ عدت إلى مونتريال حيث نجحت في امتحان المعادلة وأديت هناك اليمين، محاميا بهيئة كيبيك، في نونبر من السنة نفسها.

«في المغرب، ورغم أن ممارستنا متعددة التخصصات إلى حد بعيد، فإن الحمض النووي لمكتبنا يتجلى في ميل طبيعي نحو التخصص في القانون البنكي والمالي وكذا في قانون التأمين وإعادة التأمين.»

ما هي قصة مكتبكم وما هي مجالات الخبرة المقترحة؟

إنها قصة حلم صار حقيقة. رؤية ازدادت وضوحا شيئا فشيئا، حققتها بلا كلل وبشكل تدريجي. من مكتب محاماة عام بمحفظة محدودة، إلى مكتب محامي أعمال ذي إشعاع دولي، بثلاثة فروع في ثلاث قارات، وشراكات مهمة مع مكاتب من الطراز الأول في إفريقيا والشرق الأوسط.

نحن اليوم منظمون في ثلاثة أقسام: المنازعات/الوسائل البديلة لتسوية النزاعات، والاستشارات والعقود، واللوبيينغ. ونمثل هيئات مالية دولية مثل البنك الدولي ومؤسسة التمويل الدولية (SFI) ومنظمة التعاون والتنمية الاقتصادية (OCDE) والبنك الأوروبي لإعادة البناء والتنمية (BERD). وفي المغرب، ورغم أن ممارستنا متعددة التخصصات إلى حد بعيد، فإن الحمض النووي لمكتبنا يتجلى في ميل طبيعي نحو التخصص في القانون البنكي والمالي وكذا في قانون التأمين وإعادة التأمين.

وعلى الصعيد الوطني، نمثل مصالح كبريات الشركات المنجمية والصناعية، والفرانشيزات، والبنوك، وشركات التأمين وإعادة التأمين، وغيرها. ويقدم محامونا الاستشارة ويؤمِّنون المواكبة في مجالات الاندماج والاستحواذ وإعادة هيكلة المقاولات، وتمويل البنيات التحتية والشراكات بين القطاعين العام والخاص، والقانون المينائي والبحري، إلخ. وقد قدنا عدة مساطر تحكيمية، سواء بصفة محكَّم منفرد أو عضوا في هيئة تحكيمية، في مجالات متنوعة كالصفقات العمومية أو تدبير البنيات التحتية.

ما هي آفاق تطوركم؟

حتى نتمكن من تقديم الخدمات القانونية الأكثر ملاءمة لزبنائنا الدوليين، نحن اليوم في مرحلة متقدمة من المفاوضات لإبرام تحالف مع شركة من أمريكا الشمالية رائدة عالميا في سوق قانون الأعمال الدولية.

وسنتموقع أكثر فأكثر في ملفات استشارة ومواكبة المقترضين العموميين في مجال التمويلات الدولية، وإعادة هيكلتها عند الاقتضاء.

أنتم مقبولون للمزاولة في ثلاث هيئات للمحامين، بالمغرب وفرنسا وكندا. ماذا تمنحكم هذه «القبعة الثلاثية»؟

بالفعل، إنه تتويج لمسار كامل، كما ذكرت أعلاه، وإن كنت لا أحب هذا التعبير. فلنقل إذن إنه ثمرة مسار غير مألوف، لم يكتمل بعد. وتعكس هذه العضوية الثلاثية اليوم قدرتنا على مؤازرة زبنائنا الدوليين، في عالم لم يعد يعرف حدودا. فنحن نخدمهم أولا بإتقاننا للتقليدين القانونيين: التقليد المدني الفرنسي والقانون الأنجلوساكسوني (common law). وكذلك بما يمنحه هذا التعدد الثقافي من قدرة على التكيف وانفتاح ذهني وتعاطف.

أنتم مؤلف كتاب «Droit bancaire marocain» الصادر عن منشورات LexisNexis في يناير 2023. هلا قدمتم لنا الخطوط العريضة لهذا المؤلَّف؟ ولأي جمهور يتوجه؟

في هذا المؤلَّف المبتكر، أردت أن أقدم للقراء — سواء كانوا مهنيي البنك أو منظمين أو قضاة أو محامين أو طلبة أو أساتذة — القانون البنكي في المغرب بشكل مقتضب جدا. وكونه محيَّنا بآخر إصلاحات القطاع البنكي (التمويل التشاركي (crowdfunding)، والبنوك التشاركية، والأصول المشفرة، ووسائل الأداء الإلكترونية/الرقمية، إلخ) يجعله يتموقع اليوم كمرجع فريد لجميع ممارسي ومستهلكي القطاع البنكي في بلدنا.

وقد تناولت فيه مؤسسات الائتمان والهيئات المعتبرة في حكمها وشركات التمويل ومؤسسات الأداء، مع تمحيص شروط مزاولة مهنة البنكي، من الحصول على اعتماد بنك المغرب إلى شروط سير هذه المؤسسات ومراقبتها وتقنينها. ودرست فيه أيضا هيئات التقنين والتنسيق والتشاور الأخرى، مثل الجمعيات المهنية، ولا سيما GPBM وAPSF وAPEP، إلخ. وخصصت جانبا مهما للبنك المركزي وتاريخه ودوره وسيره وصلاحياته الحالية.

وفي إطار دراسة الآليات القانونية للعمليات البنكية، تم التركيز على جميع الخدمات التي يمكن للبنوك تقديمها لزبنائها: فتح الحسابات وتدبيرها، ومنح القروض، ووسائل الأداء. وقد جرى تمحيص التشريع وكامل التنظيم المؤطِّرين لهذه المجالات الثلاثة، لاستخلاص عناصر العقود، وحقوق الأطراف والتزاماتها، وواجبات البنكي في إطار مسؤوليته البنكية عند الاقتضاء. وبخصوص القرض، دُرست تشكيلة متنوعة من القروض. أما وسائل الأداء فقد استُعرضت جميعها: البطاقة البنكية، والتحويل، والشيك، والنقود الإلكترونية، مع التركيز على ظهور وسائل أداء جديدة كالأصول المشفرة أو اليوم العملات الرقمية للبنوك المركزية (CMBC).

وأخيرا، وابتكارا مقارنة بمؤلفات القانون البنكي الكلاسيكية، امتد التحليل إلى الاقتراض السيادي الذي اعتبرناه معاملة بنكية دولية «سيادية»، في مقابل المعاملات البنكية الدولية «الخاصة» المتمثلة في التمويل المسبق، والفاكتورينغ الدولي، والاعتماد المستندي، والضمانات المستقلة.

وفي إطار القرض السيادي، عرَّفناه واستعرضنا فاعليه: المقرضين (البنك الدولي، وصندوق النقد الدولي) وكذا جميع الممولين الإقليميين، إلخ. ثم عرضنا الشروط والبنود الأساسية لعقود القرض السيادي، وتناولنا في جزء ثانٍ إشكالية العجز السيادي واقترحنا بعض الحلول الممكنة.

أي حيز من وقتكم تخصصونه للكتابة؟

كانت كتابة «Droit bancaire marocain» ثمرة اقتران إكراهين حولتهما إلى فرصة: فقد كان علي أن ألقي درس القانون البنكي والمالي على طلبة ماستر قانون الأعمال بكلية الحقوق بالدار البيضاء؛ وكان لا بد من تنظير المادة في شكل وحدة بيداغوجية تجمع الموضوعات التقليدية للقانون البنكي بعين الممارس الذي أنا عليه. ثم إن الكتابة بمعناها الدقيق جرت خلال الأشهر الطويلة للحجر الصحي…

لكنني عادة أحاول أن ألزم نفسي بكتابة بضع صفحات كل يوم. ولا بد من القول إن الجزء الأكبر من منشوراتي القانونية استُلهم من أسئلة إما راهنة وإما طرحها علي زبنائي. ولأنني أحببت دائما تمرين الإنشاء القانوني على الطريقة القديمة، فإن ذلك يضفي على هذه الكتابات أسلوبا بسيطا مقروءا وجذابا. فكل مكتوب، بحكم تعريفه، خالد: سيلاحقنا كيفما كانت جودته. أوليس يقال إن الكتابة تبقى وإن الكلام تذروه الرياح؟

«أجملُ النجاحات تلك التي لا نَدين بها إلا لأنفسنا. فثمة انتصاراتٌ مخزية وهزائمُ "مجيدة" تَعلَق بالأذهان وتدخل التاريخ.»

نور الدين العباسي («نوري» Noré)، صحافي مغربي، 1980-2017

بهذه الكلمات يُفتتح البورتريه الذي خصصه الراحل نوري، حوالي سنة 2016، للأستاذ عبد اللطيف العمراني: الطفولة العمالية بين أوكسير ومكناس، وأم مولعة بالقراءة، ومثُل المحاماة العليا — Vergès وIsorni —، والسنوات الكندية، ثم العودة إلى البذلة «لدخول الحلبة». نص أدبي وأخوي، يعاد نشره هنا تكريما لصاحبه.

قراءة البورتريه (PDF)

طلب حوار صحفي أو مداخلة

هل لديكم سؤال قانوني؟

لأي استفسار، اتصلوا بنا خلال أوقات العمل على الرقم +212 (0) 522-448-273.