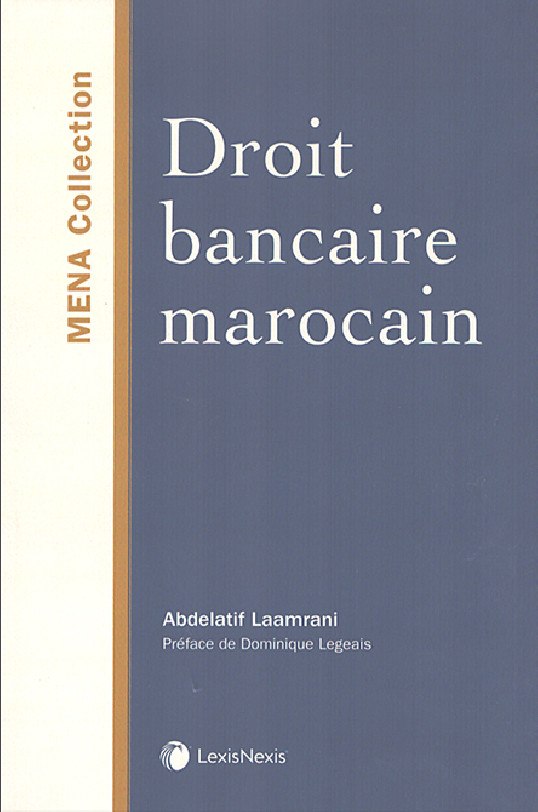
La banque façonne et influence aujourd'hui toute la vie moderne. Au Maroc, elle est de naissance récente, mais les mécanismes juridiques de l'activité bancaire s'y imposent avec prégnance ; ils se sont enrichis et modernisés à travers une législation dynamique pour se hisser au niveau des standards internationaux sans ignorer les spécificités nationales.
Cet ouvrage décrit l'état présent et la pratique dans le domaine juridique bancaire. Son ambition est d'offrir au lecteur, avec un certain degré d'analyse, les notions de base, l'évolution historique, les acteurs institutionnels, les opérateurs, les consommateurs et les techniques de fonctionnement des services bancaires au Maroc d'aujourd'hui.
Il se veut également un outil de travail à la fois théorique et pratique entre les mains des chercheurs, des banquiers, des régulateurs, des investisseurs, des universitaires, des avocats et des magistrats qui s'intéressent à la discipline juridique bancaire et financière. Comportant des centaines de références doctrinales et jurisprudentielles récentes, il traite de nombreuses problématiques que rencontre aujourd'hui la pratique bancaire au Maroc : l'adaptation des services bancaires aux obligations consuméristes, l'émergence de nouveaux modes de paiement, la digitalisation de la banque, l'internationalisation de la conformité, les défis de la régulation et de la supervision bancaires.
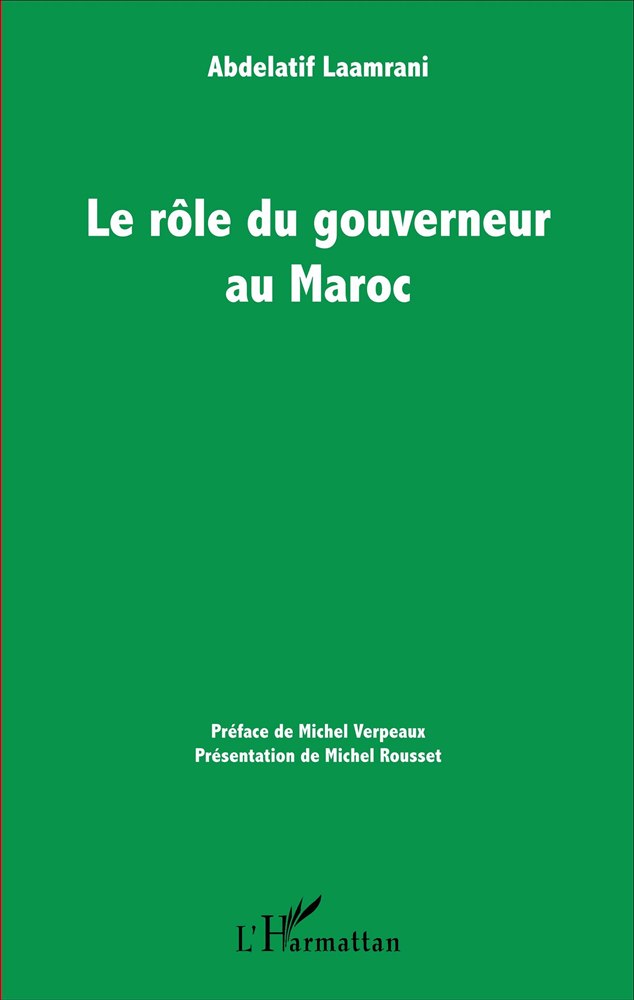
Au Maroc, l'organisation administrative locale est le résultat d'un long cheminement et de l'adjonction d'institutions traditionnelles et d'autres modernes. Le gouverneur est l'une des figures centrales de cette organisation. Il était et reste le représentant du Roi dans les préfectures, provinces et régions du Royaume ; il doit y assurer non seulement le rôle de garant du maintien de l'ordre mais aussi de coordonnateur des services extérieurs des différents ministères.
L'auteur nous éclaire sur la genèse et l'articulation de l'institution du gouverneur dans l'ordonnancement administratif local. Son approche est à la fois juridique, historique, sociologique et anthropologique.
Préface — Michel Verpeaux · Présentation — Michel Rousset
Parution — 1er décembre 2016 · 696 pages · 155 × 240 mm
La qualification juridique du jeu vidéo : de l'objet technique à l'œuvre de l'esprit complexe
Approche comparative entre droit marocain, droit français et européen — Étude doctrinale, réf. MA2052
Longtemps perçu comme un simple objet de divertissement, le jeu vidéo s'impose aujourd'hui comme une industrie culturelle, technologique et économique majeure, aux côtés du cinéma, de la musique et de l'audiovisuel.
Il soulève des enjeux juridiques particulièrement riches : qualification de l'œuvre, propriété intellectuelle, protection des données personnelles, protection des mineurs, responsabilité des acteurs, régulation des contenus et articulation entre création, technologie et marché.
Publication accessible aux abonnés de la base Lexis MA (LexisNexis).
18 Février · Actualités législatives
Contrat de management hôtelier : comment mitiger les risques juridiques ?
Par Abdelatif Laamrani — Avocat aux Barreaux de Paris, Casablanca et Montréal, fondateur du cabinet d'affaires internationales Laamrani Law Firm
Le contrat de management hôtelier est un sujet majeur dans les économies qui se basent sur le tourisme comme une de leurs principales sources de revenus. Il en est ainsi du Maroc, où le tourisme participe à hauteur de 7,3 % au PIB. Le Royaume est l'un des pays les plus visités d'Afrique, et l'une des destinations les plus prisées, faisant partie du trio de tête avec l'Égypte et l'Afrique du Sud et se classant à la 31e place à l'échelle mondiale.
Le plus souvent, le contrat de management hôtelier lie un propriétaire de site et un opérateur hôtelier, généralement une chaîne hôtelière multinationale de luxe, disposant d'une marque internationale et possédant des standards et des normes distinctives, spécifiques. Pour dire un mot sur les origines de ce contrat, il convient de signaler que sur le plan international, cette forme de contrats n'existait pas avant 1950, et tous les hôtels étaient gérés par leurs propriétaires.
En d'autres termes, la gestion n'était pas séparée de la propriété. Aux États-Unis, l'une des principales sociétés pionnières en matière de gestion hôtelière a été Hilton Hotels Corporation, créée en 1946 par Conrad Hilton. Le premier contrat de gestion hôtelière fut celui du « Hilton de Hong Kong », en 1963. Ce contrat a constitué une étape majeure dans l'industrie de la gestion hôtelière internationale.
Cet hôtel appartenait entièrement à une société de Hong Kong, la famille Hutchison Whampoa, qui a conclu un véritable contrat de gestion hôtelière avec Hilton International. Bien qu'il apparaisse comme le premier contrat international de gestion hôtelière tel que nous le connaissons aujourd'hui, bon nombre de ses clauses étaient basées sur un contrat de location, semblable au contrat Caribe Hilton, à San Juan (Porto Rico), car il devait y avoir un point de départ dans la création du nouveau document.
Aujourd'hui encore, de nombreux contrats de gestion « standards » utilisés par les chaînes hôtelières internationales contiennent des vestiges d'un contrat de location. Ironiquement, « le Hilton de Hong Kong a été démoli pour faire place à un immeuble de bureaux en 1995, alors qu'il avait rapporté plus d'un milliard de dollars au cours de ses 32 années d'exploitation ».
Dans les années 1960-1970, après l'expansion vers les destinations internationales des chaînes hôtelières américaines que sont les pionniers « Hilton Hotels Corporation » et « InterContinental », d'autres sociétés hôtelières américaines décidèrent de pénétrer le marché international, en utilisant le modèle relativement nouveau des contrats de gestion : Sheraton, Marriott et Hyatt — toutes ces entreprises s'appuyaient principalement sur des contrats de gestion hôtelière pour leur expansion internationale.
Aujourd'hui, le contrat international de gestion hôtelière est bien plus complexe qu'il ne l'était auparavant. Pour des raisons fiscales et autres, le contrat de base est souvent divisé en six ou sept documents différents. De nouveaux concepts ont été introduits à mesure que les sociétés de gestion hôtelière et les propriétaires sont devenus plus « sophistiqués » et que le paysage du marché a subi des changements considérables, en raison d'une concurrence accrue, des progrès technologiques, d'une législation changeante, etc.
Toutefois, les contrats internationaux de gestion hôtelière d'aujourd'hui gardent le même esprit, voire le même cadre général que le contrat de gestion initial. La complexification de ces contrats est due également au fait que :
(i) Les parties, que ce soit les propriétaires ou les gestionnaires, sont généralement de grandes institutions sophistiquées qui négocient intensément, et leurs prêteurs se joignent souvent à ces négociations pour protéger leurs propres intérêts ;
(ii) Sur la scène internationale, les propriétaires sont souvent des familles ou des individus nantis qui se concentrent principalement sur des questions purement commerciales et financières.
Généralement, le contrat de gestion hôtelière est un contrat déséquilibré. Cela est dû au fait que lorsque ses premières versions ont été rédigées, elles l'avaient été par des groupes hôteliers qui avaient un grand pouvoir de négociation. Un propriétaire/investisseur qui désirait accéder à une expertise en matière d'hôtellerie de luxe et à la force d'une chaîne (et d'une marque) pour faire du marketing n'avait que peu de choix. C'est pour cela que les premiers contrats internationaux de gestion prévoyaient des frais élevés et des durées longues — jusqu'à soixante ans ! — et donnaient à la société de gestion (l'opérateur) un contrôle extraordinaire sur un actif détenu par une autre partie (le propriétaire).
Toutefois, avec la forte prolifération des sociétés de gestion, les propriétaires sont devenus beaucoup plus avisés et, avec l'aide de leurs avocats, on a pu remarquer une inversion progressive de cette tendance. Par exemple, auparavant, une société de gestion internationale pouvait demander des honoraires équivalents à 5 % du chiffre d'affaires brut et à 10 % du bénéfice d'exploitation (bénéfice avant charges fixes).
Aujourd'hui, une formule plus courante serait « 2 et 8 », et le « 8 » est généralement calculé à l'aide d'une formule plus avantageuse pour le propriétaire que dans les années précédentes. Les durées d'exploitation sont plus courtes, les performances sont surveillées de plus près, les propriétaires ont plus de contrôle et plus — voire beaucoup — de risques sont attribués à la société de gestion.
Toutefois, même avec les conditions améliorées proposées aujourd'hui par les gestionnaires — à moins qu'ils ne fournissent un soutien financier substantiel, ce qui n'est plus exclu dans les nouveaux montages que proposent des opérateurs internationaux pour se distinguer de leurs concurrents — le propriétaire d'un hôtel géré supporte toujours la quasi-totalité du risque financier de l'entreprise. Le déséquilibre persiste en défaveur du propriétaire, puisque l'hôtel pourrait enregistrer une perte d'exploitation tandis que la société de gestion percevrait toujours ses honoraires de base.
Cependant, même lorsque l'hôtel génère un bénéfice d'exploitation, le propriétaire doit quand même assurer le service de sa dette et payer des taxes foncières ainsi que d'autres frais de propriété, ce qui pourrait bien entraîner une perte nette importante pour lui. Dans ce qui suit, nous passerons en revue succinctement et successivement les clauses les plus importantes dans un contrat de management hôtelier, avant de nous intéresser aux risques juridico-financiers qu'elles pourraient comporter.
Les clauses les plus importantes
Avant d'énumérer les clauses décisives dans un contrat de management hôtelier, il convient de s'intéresser à la nature juridique de ce contrat. Comme dit plus haut, ces contrats lient un propriétaire/investisseur disposant d'un site à un opérateur hôtelier (dit aussi gestionnaire ou exploitant) haut de gamme. En vertu de ce contrat, le premier met à la disposition du second ses locaux en vue de les exploiter sous sa marque.
Ce genre de contrat pouvait, selon les cas et les montages juridico-financiers proposés, être qualifié de contrat de franchise (les franchises de marques haut de gamme sont extrêmement rares : le maintien des normes est essentiel pour ces opérateurs, et une gestion complète produit un flux de frais bien meilleur), contrat de location ou contrat de mandat.
Aujourd'hui, ce contrat prend la forme d'un contrat sui generis appelé « contrat de gestion / management hôtelier ». Il peut être sous forme d'un support contractuel unique, régissant tous les aspects de la relation d'affaires entre le propriétaire et l'opérateur, ou bien formé d'un contrat principal et de plusieurs autres contrats accessoires régissant séparément chacun de ces aspects : contrat de conception et de design ; contrat d'exploitation ; contrat de licence de marque ; contrat de services techniques, etc.
Dans ce dernier cas, il a la qualification juridique de « groupe de contrats ». Les principales clauses sont : le périmètre (le scope) des missions de l'opérateur ; les droits et obligations de l'opérateur ; le recrutement des responsables de l'hôtel ; les pouvoirs du directeur général de l'hôtel ; toutes les questions liées au budget (préparation, soumission et désaccord sur le budget) ; les couvertures d'assurance ; la rémunération de l'opérateur ; l'utilisation du nom et de la marque de l'opérateur ; la durée du contrat ; les modalités de résiliation du contrat et toutes les clauses de sortie à l'initiative du propriétaire et de l'opérateur ; la cession et le transfert de l'hôtel ; la loi applicable et le règlement des différends en cas de survenance d'un conflit ; les obligations de non-concurrence, etc.
Les risques juridico-financiers
Comme mentionné plus haut, dans le contrat de management hôtelier les risques juridico-financiers les plus importants pèsent sur le propriétaire, notamment le risque de voir de gros investissements non récompensés par des revenus d'exploitation conséquents, ou celui de sous-performance patente de l'opérateur au vu des prévisions de l'exploitation de l'établissement hôtelier, ou encore celui d'une faille dans la gestion de la saisonnalité de l'établissement, ou du concept, etc.
Ces situations constituent autant de risques financiers de déficit dans les résultats d'exploitation que le propriétaire doit prévoir à l'avance dans le contrat de management hôtelier, en prenant le soin d'y intégrer des legal remedies susceptibles non seulement d'équilibrer la relation avec l'opérateur, mais de lui éviter de subir tout seul les pertes : notamment la clause de suivi et d'opposition au budget, la clause de règlement de la situation de sous-performance, la clause régissant les forecasts (prévisions) et qui prévoit un benchmark dit « ensemble d'hôtels compétitifs », les clauses de résiliation aux torts de l'opérateur en cas de sous-performance « non remédiée », la clause des deux tests de « GOP » et de « RevPAR » et, enfin, une clause claire et fonctionnelle de droit applicable et de règlement des différends.
Bien entendu, la technicité et la complexité du contrat de management hôtelier recommandent au propriétaire de se faire toujours accompagner par des conseils capables d'attirer son attention sur les risques qu'il pourrait encourir suite à la signature de contrats souvent rédigés en anglais et comportant des formulations juridiques alambiquées, ne permettant pas de détecter à première vue leur caractère problématique, voire abusif.
04 Février · Actualités législatives
Assurance et réassurance : le secteur à l'épreuve du droit de la concurrence
Entretien avec Abdelatif Laamrani — Avocat spécialisé dans le domaine du droit de l'assurance et de la réassurance
Concentrations, ententes, abus de position dominante… la loi n° 104-12 sur la concurrence s'applique-t-elle réellement au secteur stratégique de l'assurance au Maroc ? Me Abdelatif Laamrani, avocat spécialisé dans le domaine du droit de l'assurance et de la réassurance, fait le point sur la réglementation concurrentielle dans ce secteur, et ce, suite aux réformes législatives de 2022 relatives à la liberté des prix et de la concurrence. Les éclairages du professionnel du droit visent à clarifier les dispositions législatives et réglementaires encadrant les pratiques concurrentielles des acteurs de l'assurance et de la réassurance dans le Royaume.
Le secteur de l'assurance et de la réassurance est-il soumis à la loi n° 104-12 sur la concurrence et la liberté des prix ?
Oui, les compagnies d'assurance et de réassurance sont soumises à la loi n° 104-12 sur la concurrence et la liberté des prix, car ce sont des fournisseurs de service, au sens de l'article 1er de ladite loi. Celui-ci prévoit que son champ d'application s'étend à toute personne physique ou morale (même à capitaux publics) qui a ou non son siège social au Maroc, dès lors que ses opérations ou comportements ont un effet sur la concurrence sur le marché marocain ou une partie substantielle de celui-ci.
Cela dit, que ce soit en matière de contrôle des concentrations ou de pratiques anticoncurrentielles, le secteur des assurances et réassurances n'est pas seulement assujetti aux prescriptions de la loi sur la concurrence et la liberté des prix. Du fait de préoccupations spécifiques à ce domaine (liées à la protection des assurés, aux garanties prudentielles, au contrôle de l'autorité de régulation, etc.), il est aussi subordonné à des dispositifs plus renforcés en la matière, qui s'ajoutent aux articles 11 et suivants de la loi n° 104-12.
C'est ainsi que la loi n° 17-99 relative au Code des assurances a prévu des dispositions relatives au contrôle des opérations de concentration des compagnies d'assurances et de réassurance. Il convient de préciser que la réforme de la loi n° 17-99 portant Code des assurances n'a pas modifié les dispositions relatives aux fusions et prises de participation (art. 144). Le seul changement concerne le transfert du pouvoir décisionnel en la matière de l'administration (DAPS) à l'Autorité de contrôle des assurances et de la prévoyance sociale.
L'article 230 du dahir n° 1-14-10 du 4 Joumada I 1435 (6 mars 2014) portant promulgation de la loi n° 64-12 portant création de l'Autorité de contrôle des assurances et de la prévoyance sociale dispose : « Les entreprises d'assurances et de réassurance ne peuvent procéder à des opérations de fusion, de scission ou d'absorption qu'après accord préalable de l'Autorité, donné après avis de la commission de régulation. Toute demande restée sans réponse au terme d'un délai de soixante (60) jours courant à compter de la saisine de l'Autorité est considérée comme acceptée par l'Autorité. Le refus de cette dernière doit toujours être motivé. L'Autorité peut exiger la production de tous documents nécessaires à l'appréciation des opérations visées à l'alinéa précédent. »
Ainsi, il convient de rappeler que le Code des assurances prévoit que, pour l'octroi ou le refus de l'agrément, il est tenu compte de son impact sur la stabilité et les conditions concurrentielles du marché.
Cet agrément est exigé aussi en cas de modification significative des caractéristiques des entreprises d'assurances, notamment en cas de changement de majorité, de cession de plus de dix pour cent (10 %) des actions et de prise de contrôle direct ou indirect supérieur à trente pour cent (30 %) du capital social (art. 172), et en cas de fusion, de scission ou d'absorption (art. 230).
L'Autorité peut interdire les acquisitions d'actions ou les prises de contrôle d'entreprises d'assurances et de réassurance lorsque ces opérations sont considérées comme contraires à l'intérêt général. Par intérêt général, le Code des assurances entend protéger les assurés, souscripteurs et bénéficiaires de contrats (art. 172).
Qu'entend-on par pratique anticoncurrentielle dans le secteur de l'assurance et de la réassurance ?
De manière schématique, des pratiques du marché sont considérées comme anticoncurrentielles lorsqu'elles ont pour objet ou peuvent avoir pour effet d'empêcher, de restreindre ou de fausser le jeu de la concurrence sur un marché : les actions concertées, conventions, ententes ou coalitions expresses ou tacites, sous quelque forme et pour quelque cause que ce soit, notamment lorsqu'elles tendent à :
limiter l'accès au marché ou le libre exercice de la concurrence par d'autres entreprises ;
faire obstacle à la formation des prix par le libre jeu du marché en favorisant artificiellement leur hausse ou leur baisse ;
limiter ou contrôler la production, les débouchés, les investissements ou le progrès technique ;
répartir les marchés, les sources d'approvisionnement ou les marchés publics.
On ajoute à ces situations l'exploitation abusive de position dominante et la création de situation de dépendance économique. L'abus peut notamment consister en refus de vente, en ventes liées ou en conditions de vente discriminatoires, ainsi que dans la rupture de relations commerciales établies au seul motif que le partenaire refuse de se soumettre à des conditions commerciales injustifiées. Il peut consister également à imposer directement ou indirectement un caractère minimal au prix de revente d'un produit ou d'un bien, au prix d'une prestation de service ou à une marge commerciale (articles 6 et 7 de la loi n° 104-12).
Sont prohibées les offres de prix ou pratiques de prix de vente aux consommateurs abusivement bas par rapport aux coûts de production, de transformation et de commercialisation, dès lors que ces offres ou pratiques ont pour objet ou peuvent avoir pour effet d'éliminer à terme d'un marché, ou d'empêcher d'accéder à un marché, une entreprise ou l'un de ses produits (article 8).
Pouvez-vous nous donner des exemples précis de pratiques qui pourraient être qualifiées d'anticoncurrentielles dans ce secteur ?
On peut envisager la situation où des assureurs s'entendent entre eux pour fausser le jeu de la concurrence en assurant des risques trop déficitaires ou même inassurables. Cette entente peut résulter également de tarifications biaisées, étant donné que les composantes de la prime d'assurance ne sont pas toutes des éléments objectifs.
Dans le secteur de la réassurance, la situation est en effet problématique, et certains comportements peuvent même parfois s'apparenter à des pratiques anticoncurrentielles. Il en est ainsi des ententes entre compagnies cédantes nationales pour éviter de faire des cessions de risques à des réassureurs étrangers, visant à tout céder à un réassureur national, abstraction faite de sa notation, de sa solidité financière ou de sa spécialisation.
Aussi, dans le même domaine, le réassureur national historique — qui a pu bénéficier pendant longtemps de ce qu'on a appelé la cession légale, une subvention qui lui était versée par toutes les compagnies d'assurances du marché depuis 1960, mais qui a été démantelée — doit aujourd'hui, à armes égales et sans favoritisme, se battre dans un marché où presque toutes les compagnies d'assurances ont créé leurs réassureurs captifs.
L'observation des principes de bonne concurrence et la liberté des prix dans le marché de l'assurance et de la réassurance est assurée sous l'œil vigilant du gendarme sectoriel qu'est l'ACAPS et du Conseil de la concurrence, dont la saisine a été grandement simplifiée.
Propos recueillis par Bilal Cherraji — Les Inspirations ÉCO
Conglomérats financiers : le challenge de la supervision
« Un conglomérat désigne un groupe composé de deux entreprises ou plus ayant différentes activités. En général, il s'agit d'une maison-mère et de plusieurs filiales. Les conglomérats multisecteurs sont souvent de grandes multinationales. Un conglomérat financier se définit comme fournissant des produits ou des services relevant de différents secteurs des marchés financiers : secteur bancaire, secteur des assurances et celui des entreprises d'investissement. »
Maroc Hebdo · 12 juin 2020, n° 1352
Le risque, antidote à la peur !
Une société qui refuse le risque tourne le dos à la vie et porte en elle le germe de la peur et de la perdition.
Finances News Hebdo · 3 juin 2020
Assurance Perte d'Exploitation vs arrêt d'activité : solutions juridiques pratiques à l'usage des chefs d'entreprise
Les entreprises de l'hôtellerie, du tourisme, de la restauration, des salons de thé, de l'événementiel sportif et culturel ont été frappées de plein fouet par l'obligation d'arrêt d'activité imposée par l'État dans le cadre de l'état d'urgence sanitaire. Leurs pertes en chiffre d'affaires sont importantes et le risque de redressement voire de mise en liquidation devient de plus en plus réel. Il apparaît ainsi urgent, voire vital, pour les chefs d'entreprise de se tourner vers leurs assureurs afin de voir dans quelle mesure ils pourraient mettre en œuvre l'assurance Perte d'Exploitation.
Entretien
Le législateur a apporté une réforme majeure en instaurant le diagnostic précoce des difficultés
Concrètement, le nouveau texte a apporté deux réformes majeures : l'extension du champ d'intervention du mandataire spécial et l'autonomie conférée au chef d'entreprise en cas de procédure de sauvegarde.
Analyse
L'affaire Ghosn, vue par Maître Abdelatif Laamrani
L'arrestation, ce 19 novembre 2018, du patron de l'Alliance Renault-Nissan-Mitsubishi à sa descente de son jet privé à l'aéroport de Tokyo, devant les yeux des caméras, a fait l'effet d'une bombe, non seulement dans le microcosme industriel, mais dans tous les milieux financiers et économiques et au sein de toutes les chancelleries.
Doctrine
La nature juridique du traité de réassurance
La réassurance est une activité économique très particulière tendant à prendre en charge une partie des risques dépassant les capacités de rétention des assureurs, leur permettant ainsi d'améliorer leurs résultats techniques. La plupart des législations n'incluent pas la réassurance dans leur code des assurances : il s'ensuit une situation de vide juridique posant problème en cas de survenance d'un différend entre cédantes et réassureurs.
Doctrine
Solutions juridiques d'exploitation des infrastructures portuaires au Maroc
Le port n'est pas seulement une infrastructure située sur le littoral maritime destinée à accueillir des bateaux et des navires, tendant à relayer un point terrestre à d'autres contrées à travers la mer : il est même parfois un élément fondateur des civilisations et un prérequis nécessaire à la puissance économique des nations bordées par les eaux marines.
Doctrine
Partenariats Public-Privé au Maroc, quel avenir ?
L'ambition de cette contribution n'est pas de lever le voile entièrement sur la matière des partenariats public-privé. Le PPP fait l'objet actuellement d'un intérêt marqué en Europe ; il est même un sujet d'étude « en vogue », puisqu'il n'y a pas un mois qui passe sans que l'on assiste à une conférence ou un séminaire qui traite le sujet.
Doctrine
La réforme des procédures de traitement des difficultés d'entreprise au Maroc
Les questionnements pratiques que se posent ces derniers temps les entrepreneurs et les investisseurs par rapport à la réforme du livre V du code de commerce relatif au traitement des difficultés d'entreprise portent essentiellement sur un certain nombre d'aspects de gestion quotidienne, liés à la survenance de difficultés financières et de trésorerie.
Doctrine
Le traitement juridique du défaut souverain
Qu'est-ce que le défaut souverain ? Autrement dit, quand peut-on parler d'une situation de défaut d'un État-emprunteur ? Après cette tentative de définition, on essaiera de dégager « un hypothétique » régime juridique devant encadrer l'« insolvabilité » des États, puis d'avancer quelques solutions qui pourraient être conseillées aux gouvernements des États confrontés à une situation de défaut souverain.
Étude
La distribution des produits d'assurance de dommage au Maroc par les agences bancaires
Une étude des implications juridiques de la commercialisation, via des agences bancaires, des produits d'assurance de dommage à travers un cabinet de courtage « captif », l'établissement de crédit agissant en tant que souscripteur pour compte.
Veille réglementaire
Marchés publics — Arrêté du ministre de l'équipement et de l'eau n° 2399-22
Arrêté du 10 Safar 1444 (7 septembre 2022) fixant le nombre de catégories des entreprises de bâtiment et de travaux publics correspondant à chaque secteur d'activité, les seuils de classification à l'intérieur de chaque catégorie ainsi que le montant maximum annuel d'un marché pour lequel une entreprise d'une catégorie donnée peut être admise à soumissionner.
Veille réglementaire
Note circulaire n° 733 — dispositions fiscales de la loi de finances n° 50-22 (2023)
La note circulaire expose les dispositions fiscales de la loi de finances n° 50-22 pour l'année budgétaire 2023, en détaillant et clarifiant les règles générales à l'aide d'exemples illustratifs.
Lettre d'information · Mars 2023
Newsletter n° 1 — Droit bancaire et financier
Premier numéro de la lettre juridique du cabinet, adressée à ses clients du secteur bancaire et financier : veille réglementaire des textes phares adoptés au Maroc — dont les circulaires du Wali de Bank Al-Maghrib d'application de la nouvelle loi sur la microfinance —, les agrégateurs de paiement à la lumière de la directive européenne DSP2, la Supply Chain Finance (factoring inversé), l'ouvrage Droit bancaire marocain (LexisNexis, collection MENA), et un florilège d'articles et d'interviews.
Deuxième édition de la lettre du cabinet : la transaction pénale record conclue en Belgique en matière de monopole bancaire et ses enseignements pour les banques de pays tiers opérant en Europe (directive CRD VI) ; les deux réformes marocaines de l'été — la loi n° 58.25 portant nouveau Code de procédure civile, examinée sous l'angle du recouvrement bancaire, et la loi n° 66.23 refondant la profession d'avocat ; la naissance du marché secondaire des créances en souffrance ; l'avancée du cadre des crypto-actifs ; le droit des fintechs, la qualification juridique du jeu vidéo et la vie du cabinet.
Maître Abdelatif Laamrani intervient régulièrement dans la presse économique et juridique — Les Inspirations ÉCO, Maroc Hebdo, Finances News Hebdo — ainsi que dans des émissions et conférences consacrées au droit bancaire, au droit des assurances et de la réassurance et au droit des affaires.
Medi1TV Afrique — « Créances en souffrance : quels enjeux pour le Maroc ? » Le point avec Maître Abdelatif Laamrani : les créances en souffrance des banques marocaines et le marché du rachat de créances. Regarder sur YouTube
Entretien
Entretien avec Abdelatif Laamrani, avocat aux Barreaux de Casablanca, Paris et Montréal, fondateur du cabinet Laamrani Law Firm
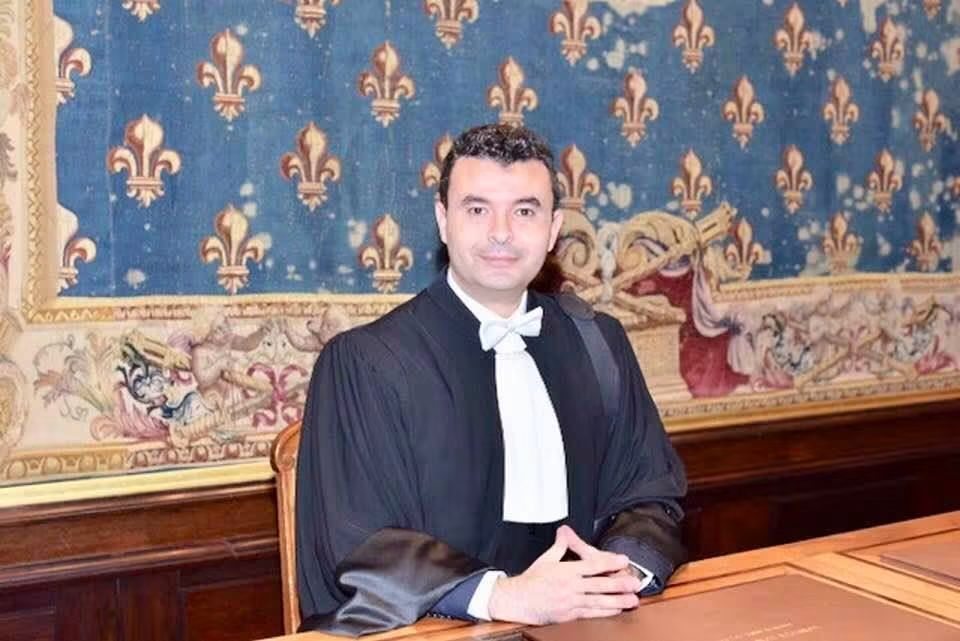
Au Palais de justice de ParisMaître Laamrani en robe d'avocat, devant l'étendard fleurdelisé de la monarchie française.
Vous avez fondé le cabinet Laamrani Law Firm en 2012, quel a été votre parcours jusqu'ici ?
J'ai eu plusieurs anciennes vies, si je puis dire. J'ai été successivement, pour m'en tenir à l'essentiel : banquier, assureur et directeur juridique de plusieurs grandes multinationales et holdings nationales et internationales, avant de m'installer à mon propre compte en tant qu'avocat, d'abord à Casablanca et ensuite à Paris et à Montréal.
Je suis natif d'Auxerre, en France. J'ai grandi à Meknès au Maroc, où j'ai obtenu une licence en droit privé de la Faculté de droit qui venait d'y ouvrir ses portes. J'ai obtenu ensuite un DESS en droit des assurances de l'Université Hassan II de Casablanca. En parallèle avec cette formation, j'ai travaillé en tant que régleur de sinistres dans des compagnies d'assurance.
Ensuite, je me suis envolé pour le Canada, j'ai obtenu un mastère en droit des affaires internationales à l'Université de Montréal, une licence de courtage en assurance de l'Autorité des marchés financiers (AMF) du Québec et exercé en tant que courtier d'assurance.
Après cette expérience dans le secteur des assurances, j'ai découvert le monde de la banque, en intégrant la première banque canadienne BMO (Banque de Montréal), en tant que directeur des services bancaires et financiers et ensuite en tant que directeur en charge des prêts hypothécaires.
En 2007, je rebrousse chemin au Maroc. Je travaille en tant que directeur juridique pour le compte d'un groupe dans la promotion immobilière, ensuite pour le compte de la holding royale. Et enfin en tant que directeur juridique dans les domaines du transport et celui du Green Business.
En 2010, je m'inscris à l'Université Paris 1 Panthéon-Sorbonne, à l'ISCAE à Casablanca et à l'ESSEC à Paris. J'obtiens un doctorat en droit public de la Sorbonne (en 2015), un mastère en gestion des villes et des territoires de l'ISCAE (en 2012) et un mastère en management public de l'ESSEC (en 2013).
Par rapport à l'exercice de la profession d'avocat, et quoique j'avais obtenu mon premier certificat d'aptitude à l'exercice de la profession d'avocat (CAPA) en 1998, n'étant pas partisan de la facilité, je n'avais pas exercé tout de suite. Mais ce n'était que partie remise, puisqu'en 2012 je réussis à nouveau l'examen d'accès à la profession d'avocat, décroche le CAPA et m'inscris en stage. Une fois inscrit au tableau de l'ordre de Casablanca officiellement, je m'envole pour Paris où je prépare l'examen d'accès à la profession d'avocat, que je réussis le 18 avril 2018 — qui est la date de mon anniversaire ! Je ne m'arrête pas en si bon chemin, puisque je reviens à Montréal où je réussis l'examen d'équivalence et j'y prête serment, en tant qu'avocat au Barreau du Québec, en novembre de la même année.
« Au Maroc, quoique notre pratique soit largement multidisciplinaire, l'ADN de notre cabinet se traduit par une tendance naturelle de spécialisation en droit bancaire et financier ainsi qu'en droit des assurances et réassurance. »
Quelle est l'histoire de votre cabinet et quels sont les domaines d'expertise proposés ?
C'est l'histoire d'un rêve devenu réalité. Une vision de plus en plus claire que j'ai réalisée, inlassablement et progressivement. D'un cabinet d'avocats généraliste à portefeuille réduit, à un cabinet d'avocats d'affaires à rayonnement international, avec trois antennes, dans trois continents, et des partenariats importants avec des cabinets de premier plan, en Afrique et au Moyen-Orient.
Nous sommes aujourd'hui organisés en trois départements : Contentieux/ADR, Consulting et contrats, et Lobbying. Nous représentons des organismes financiers internationaux comme la Banque mondiale, la SFI, l'OCDE et la BERD. Au Maroc, quoique notre pratique soit largement multidisciplinaire, l'ADN de notre cabinet se traduit par une tendance naturelle de spécialisation en droit bancaire et financier ainsi qu'en droit des assurances et de réassurance.
Sur le plan national, nous représentons les intérêts des grandes firmes minières et industrielles, des franchises, des banques et des compagnies d'assurance et de réassurance, entre autres. Nos avocats prodiguent des conseils et assurent un accompagnement en matière de M&A et restructuration des entreprises, financement des infrastructures et PPP, droit portuaire et maritime, etc. Et nous avons mené plusieurs procédures d'arbitrage, soit en tant qu'arbitre unique, soit en tant que membre d'un collège arbitral, dans des domaines aussi variés que les marchés publics ou la gestion des infrastructures.
Quelles sont vos perspectives de développement ?
Afin de pouvoir offrir les services juridiques les plus adaptés à nos clients internationaux, nous sommes aujourd'hui en phase avancée de pourparlers pour la conclusion d'une alliance avec une firme nord-américaine, leader mondiale dans le marché du droit des affaires internationales.
Nous nous positionnerons de plus en plus sur des dossiers de conseil et d'accompagnement d'emprunteurs publics en matière de financements internationaux, et de leur restructuration, le cas échéant.
Vous êtes admis à exercer dans trois Barreaux, au Maroc, en France et au Canada. Que vous apporte cette « triple casquette » ?
En effet, c'est le couronnement de tout un parcours, comme je le rappelais plus haut, quoique je n'aime pas cette expression. Alors, disons que c'est le résultat d'un parcours inusité, non encore achevé. Cette triple admission traduit aujourd'hui notre capacité à assister nos clients internationaux, dans un monde qui ne connaît plus de frontières. Nous les servons tout d'abord par notre maîtrise des deux traditions juridiques que sont la tradition civiliste française et la common law anglo-saxonne. Mais aussi par l'adaptabilité, l'ouverture d'esprit et l'empathie que procure ce multiculturalisme.
Vous êtes l'auteur d'un manuel de « Droit bancaire marocain » publié aux éditions LexisNexis en janvier 2023. Pourriez-vous nous présenter les grandes lignes de cet ouvrage ? À quel public s'adresse-t-il ?
Dans cet ouvrage novateur, j'ai voulu présenter aux lecteurs — qu'ils soient des professionnels de la banque, des régulateurs, des juges, des avocats, des étudiants ou des enseignants — le droit bancaire au Maroc, de manière très laconique. Le fait qu'il soit à jour des dernières réformes de la banque (crowdfunding, banques participatives, cryptoactifs, moyens de paiement électroniques/numériques, etc.) le positionne aujourd'hui comme un manuel de référence unique, pour tous les praticiens et les consommateurs de la banque de notre pays.
J'y ai traité les établissements de crédit, les organismes assimilés, les sociétés de financement, les établissements de paiement, tout en scrutant les conditions d'exercice du métier de banquier, de l'obtention d'agrément de Bank Al-Maghrib aux conditions de fonctionnement, de contrôle et de régulation de ces institutions. J'y ai étudié aussi les autres organismes de régulation, de coordination et de concertation, tels que les associations professionnelles, notamment le GPBM, l'APSF, l'APEP, etc. J'ai réservé un pan important à la Banque centrale, son historique, son rôle, son fonctionnement et ses prérogatives actuelles.
Dans le cadre de l'étude des mécanismes juridiques des opérations bancaires, l'accent a été mis sur tous les services que peuvent prodiguer les banques à leurs clients : ouverture et gestion de comptes, octroi de crédit, moyens de paiement. La législation et toute la réglementation régissant ces trois sphères ont été passées au peigne fin, afin de faire ressortir les éléments des contrats, les droits et obligations des parties et les devoirs du banquier dans le cadre de sa responsabilité bancaire, le cas échéant. Pour le crédit, une typologie variée d'emprunts a été étudiée. Concernant les moyens de paiement, tous ont été passés en revue : carte bancaire, virement, chèque, monnaie électronique, avec un accent sur l'émergence de nouveaux modes de paiement comme les cryptoactifs ou aujourd'hui les cryptomonnaies de banque centrale (CMBC).
Enfin, en innovant par rapport aux manuels de droit bancaire classiques, l'analyse a été étendue à l'emprunt souverain, que nous avons considéré comme une transaction bancaire internationale « souveraine », versus les transactions bancaires internationales « privées » que sont le préfinancement, l'affacturage international, le crédit documentaire et les garanties autonomes.
Dans le cadre du crédit souverain, nous l'avons défini et avons passé en revue ses acteurs : les prêteurs (Banque mondiale, FMI) ainsi que tous les bailleurs de fonds régionaux, etc. Nous avons ensuite exposé les conditions et clauses essentielles des contrats de prêt souverain et, dans une deuxième partie, traité la problématique du défaut souverain et envisagé quelques solutions possibles.
Quelle part de votre temps consacrez-vous à l'écriture ?
La rédaction du « Droit bancaire marocain » a été le fruit de la conjonction de deux contraintes que j'ai transformées en opportunité : je devais dispenser le cours de droit bancaire et financier aux étudiants du mastère en droit des affaires de la Faculté de droit de Casablanca ; il fallait théoriser la discipline sous forme de module pédagogique, regroupant les thématiques traditionnelles du droit bancaire avec l'œil du praticien que je suis. Ensuite, la rédaction à proprement parler a eu lieu pendant les longs mois du confinement…
Mais, d'habitude, j'essaye de m'astreindre à écrire chaque jour quelques pages. Il faut dire que la majeure partie de mes publications juridiques a été inspirée par des questions soit d'actualité, soit posées par mes clients. Et comme j'ai toujours aimé l'exercice de la dissertation juridique à l'ancienne, cela donne un style simple, lisible et attrayant à ces écrits. Car tout écrit est, par définition, intemporel : il nous suivra, quelle que soit sa qualité. Ne dit-on pas que les écrits restent et que les paroles s'envolent ?
« Les plus belles réussites sont celles que l'on ne doit qu'à soi-même. Il est des victoires honteuses et des défaites “glorieuses” qui marquent les esprits et entrent dans l'histoire. »
Noureddine El Abbassi (Noré), journaliste marocain, 1980-2017
C'est par ces mots que s'ouvre le portrait que le regretté Noré consacrait, vers 2016, à Maître Abdelatif Laamrani : l'enfance ouvrière entre Auxerre et Meknès, une mère éprise de lecture, les idoles du barreau — Vergès, Isorni —, les années canadiennes, puis le retour à la robe, « pour entrer dans l'arène ». Un texte littéraire et fraternel, reproduit ici en hommage à son auteur.
Avocat aux Barreaux de Casablanca, de Paris et de Montréal. Docteur en droit de l’université Paris 1 Panthéon-Sorbonne. Auteur de Droit bancaire marocain (LexisNexis) et du Rôle du gouverneur au Maroc (L’Harmattan).