La banca moldea e influye hoy en toda la vida moderna. En Marruecos es de nacimiento reciente, pero los mecanismos jurídicos de la actividad bancaria se imponen allí con fuerza; se han enriquecido y modernizado a través de una legislación dinámica hasta situarse al nivel de los estándares internacionales sin ignorar las especificidades nacionales.
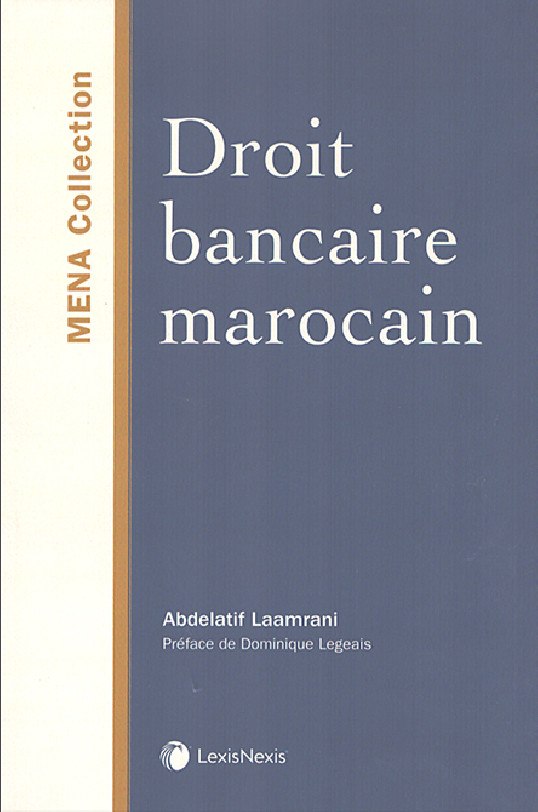
Esta obra describe el estado actual y la práctica en el ámbito jurídico bancario. Su ambición es ofrecer al lector, con cierto grado de análisis, las nociones básicas, la evolución histórica, los actores institucionales, los operadores, los consumidores y las técnicas de funcionamiento de los servicios bancarios en el Marruecos de hoy.
Se concibe asimismo como una herramienta de trabajo, a la vez teórica y práctica, en manos de los investigadores, banqueros, reguladores, inversores, universitarios, abogados y magistrados que se interesan por la disciplina jurídica bancaria y financiera. Con centenares de referencias doctrinales y jurisprudenciales recientes, aborda numerosas problemáticas a las que se enfrenta hoy la práctica bancaria en Marruecos: la adaptación de los servicios bancarios a las obligaciones en materia de consumo, la aparición de nuevos medios de pago, la digitalización de la banca, la internacionalización del cumplimiento normativo y los desafíos de la regulación y la supervisión bancarias.
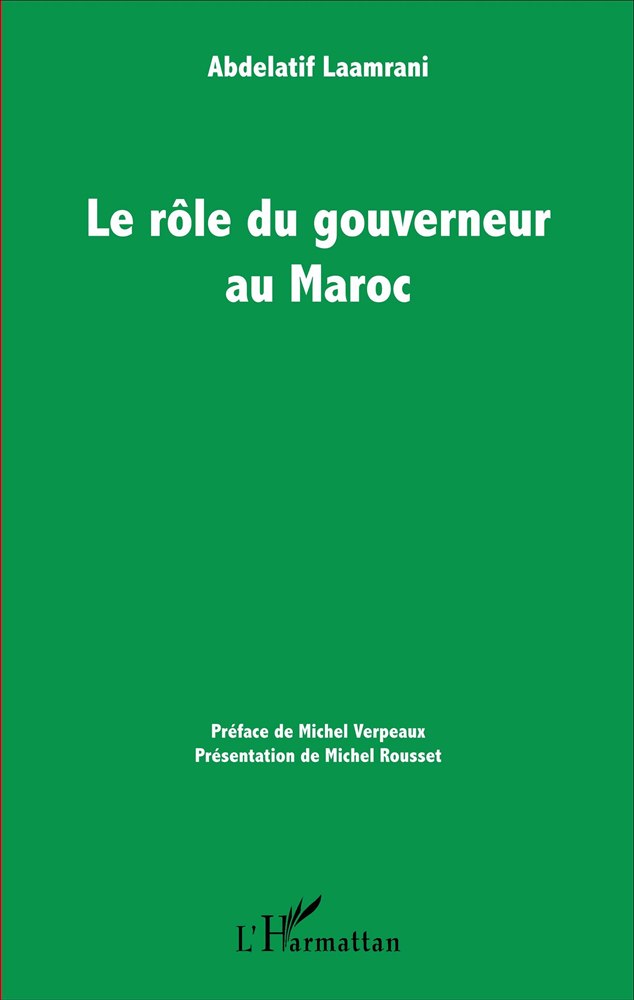
En Marruecos, la organización administrativa local es el resultado de un largo camino y de la yuxtaposición de instituciones tradicionales y otras modernas. El gobernador es una de las figuras centrales de esta organización. Era y sigue siendo el representante del Rey en las prefecturas, provincias y regiones del Reino; en ellas debe desempeñar no solo el papel de garante del mantenimiento del orden, sino también el de coordinador de los servicios exteriores de los distintos ministerios.
El autor nos ilustra sobre la génesis y la articulación de la institución del gobernador en el ordenamiento administrativo local. Su enfoque es a la vez jurídico, histórico, sociológico y antropológico.
Prefacio — Michel Verpeaux · Presentación — Michel Rousset
Publicación — 1 de diciembre de 2016 · 696 páginas · 155 × 240 mm
La calificación jurídica del videojuego: del objeto técnico a la obra compleja del ingenio
Enfoque comparado entre el Derecho marroquí, el Derecho francés y el europeo — Estudio doctrinal, ref. MA2052
Percibido durante mucho tiempo como un simple objeto de entretenimiento, el videojuego se impone hoy como una industria cultural, tecnológica y económica de primer orden, junto al cine, la música y el sector audiovisual.
Plantea cuestiones jurídicas particularmente ricas: calificación de la obra, propiedad intelectual, protección de los datos personales, protección de los menores, responsabilidad de los actores, regulación de los contenidos y articulación entre creación, tecnología y mercado.
Publicación accesible para los suscriptores de la base Lexis MA (LexisNexis).
18 de febrero · Actualidad legislativa
Contrato de gestión hotelera: ¿cómo mitigar los riesgos jurídicos?
Por Abdelatif Laamrani — Abogado de los Colegios de Abogados de París, Casablanca y Montreal, fundador del despacho de negocios internacionales Laamrani Law Firm
El contrato de gestión hotelera es un tema de primer orden en las economías que se apoyan en el turismo como una de sus principales fuentes de ingresos. Es el caso de Marruecos, donde el turismo aporta el 7,3 % del PIB. El Reino es uno de los países más visitados de África y uno de los destinos más apreciados: forma parte del trío de cabeza junto con Egipto y Sudáfrica, y ocupa la 31.a posición a escala mundial.
Lo más habitual es que el contrato de gestión hotelera vincule al propietario de un emplazamiento con un operador hotelero, generalmente una cadena hotelera multinacional de lujo, titular de una marca internacional y dotada de estándares y normas distintivas, específicas. Para decir unas palabras sobre los orígenes de este contrato, conviene señalar que, en el plano internacional, esta forma contractual no existía antes de 1950, y todos los hoteles eran gestionados por sus propietarios.
En otras palabras, la gestión no estaba separada de la propiedad. En Estados Unidos, una de las principales sociedades pioneras en materia de gestión hotelera fue Hilton Hotels Corporation, creada en 1946 por Conrad Hilton. El primer contrato de gestión hotelera fue el del « Hilton de Hong Kong », en 1963. Este contrato constituyó una etapa decisiva en la industria de la gestión hotelera internacional.
Aquel hotel pertenecía íntegramente a una sociedad de Hong Kong, la familia Hutchison Whampoa, que celebró un verdadero contrato de gestión hotelera con Hilton International. Aunque aparece como el primer contrato internacional de gestión hotelera tal como lo conocemos hoy, buena parte de sus cláusulas se basaba en un contrato de arrendamiento, semejante al contrato del Caribe Hilton, en San Juan (Puerto Rico), pues era necesario un punto de partida para la creación del nuevo documento.
Todavía hoy, numerosos contratos de gestión « estándar » utilizados por las cadenas hoteleras internacionales contienen vestigios de un contrato de arrendamiento. Irónicamente, « el Hilton de Hong Kong fue demolido en 1995 para dejar sitio a un edificio de oficinas, pese a haber generado más de mil millones de dólares a lo largo de sus 32 años de explotación ».
En los años 1960-1970, tras la expansión hacia destinos internacionales de las cadenas hoteleras estadounidenses pioneras, « Hilton Hotels Corporation » e « InterContinental », otras sociedades hoteleras estadounidenses decidieron penetrar en el mercado internacional utilizando el modelo relativamente nuevo de los contratos de gestión: Sheraton, Marriott y Hyatt — todas estas empresas se apoyaban principalmente en contratos de gestión hotelera para su expansión internacional.
Hoy en día, el contrato internacional de gestión hotelera es mucho más complejo de lo que era antaño. Por razones fiscales y de otra índole, el contrato de base se divide a menudo en seis o siete documentos diferentes. Se han introducido nuevos conceptos a medida que las sociedades de gestión hotelera y los propietarios se han vuelto más « sofisticados » y que el panorama del mercado ha experimentado cambios considerables, debido a una competencia acrecentada, a los avances tecnológicos, a una legislación cambiante, etc.
No obstante, los contratos internacionales de gestión hotelera de hoy conservan el mismo espíritu, e incluso el mismo marco general, que el contrato de gestión inicial. La complejización de estos contratos se debe igualmente a que:
(i) Las partes, ya sean los propietarios o los gestores, son por lo general grandes instituciones sofisticadas que negocian intensamente, y sus prestamistas se suman a menudo a esas negociaciones para proteger sus propios intereses;
(ii) En la escena internacional, los propietarios son con frecuencia familias o individuos acaudalados que se concentran principalmente en cuestiones puramente comerciales y financieras.
Por lo general, el contrato de gestión hotelera es un contrato desequilibrado. Ello se debe a que, cuando se redactaron sus primeras versiones, lo fueron por grupos hoteleros que disponían de un gran poder de negociación. Un propietario/inversor que deseara acceder a una experiencia en materia de hotelería de lujo y a la fuerza de una cadena (y de una marca) para hacer marketing tenía pocas opciones. Por eso los primeros contratos internacionales de gestión preveían honorarios elevados y duraciones largas — ¡de hasta sesenta años! — y otorgaban a la sociedad de gestión (el operador) un control extraordinario sobre un activo perteneciente a otra parte (el propietario).
Sin embargo, con la fuerte proliferación de las sociedades de gestión, los propietarios se han vuelto mucho más avezados y, con la ayuda de sus abogados, se ha podido observar una inversión progresiva de esta tendencia. Por ejemplo, antes una sociedad de gestión internacional podía exigir unos honorarios equivalentes al 5 % de la cifra de negocios bruta y al 10 % del beneficio de explotación (beneficio antes de cargas fijas).
Hoy, una fórmula más corriente sería « 2 y 8 », y el « 8 » se calcula generalmente mediante una fórmula más ventajosa para el propietario que en años anteriores. Las duraciones de explotación son más cortas, los resultados se supervisan más de cerca, los propietarios tienen más control y se atribuyen más — incluso muchos más — riesgos a la sociedad de gestión.
No obstante, incluso con las condiciones mejoradas que hoy proponen los gestores — salvo que aporten un apoyo financiero sustancial, algo que ya no queda excluido en los nuevos montajes que proponen los operadores internacionales para distinguirse de sus competidores —, el propietario de un hotel gestionado sigue soportando la casi totalidad del riesgo financiero de la empresa. El desequilibrio persiste en detrimento del propietario, puesto que el hotel podría registrar una pérdida de explotación mientras la sociedad de gestión seguiría percibiendo sus honorarios de base.
Es más: incluso cuando el hotel genera un beneficio de explotación, el propietario debe seguir atendiendo el servicio de su deuda y pagar impuestos inmobiliarios y otros gastos de propiedad, lo que bien podría acarrearle una pérdida neta importante. En lo que sigue, pasaremos revista, de manera sucinta y sucesiva, a las cláusulas más importantes de un contrato de gestión hotelera, antes de interesarnos por los riesgos jurídico-financieros que estas podrían entrañar.
Las cláusulas más importantes
Antes de enumerar las cláusulas decisivas de un contrato de gestión hotelera, conviene detenerse en la naturaleza jurídica de este contrato. Como se ha dicho más arriba, estos contratos vinculan a un propietario/inversor que dispone de un emplazamiento con un operador hotelero (llamado también gestor o explotador) de alta gama. En virtud de este contrato, el primero pone a disposición del segundo sus locales para que los explote bajo su marca.
Este tipo de contrato podía, según los casos y los montajes jurídico-financieros propuestos, calificarse de contrato de franquicia (las franquicias de marcas de alta gama son extremadamente raras: el mantenimiento de las normas es esencial para estos operadores, y una gestión completa genera un flujo de honorarios mucho mejor), de contrato de arrendamiento o de contrato de mandato.
Hoy, este contrato adopta la forma de un contrato sui generis denominado « contrato de gestión / management hotelero ». Puede presentarse como un soporte contractual único, que rige todos los aspectos de la relación de negocios entre el propietario y el operador, o bien estar formado por un contrato principal y varios contratos accesorios que rigen por separado cada uno de esos aspectos: contrato de concepción y diseño; contrato de explotación; contrato de licencia de marca; contrato de servicios técnicos, etc.
En este último caso, recibe la calificación jurídica de « grupo de contratos ». Las principales cláusulas son: el perímetro (el scope) de las misiones del operador; los derechos y obligaciones del operador; la contratación de los responsables del hotel; los poderes del director general del hotel; todas las cuestiones relativas al presupuesto (preparación, presentación y desacuerdo sobre el presupuesto); las coberturas de seguro; la remuneración del operador; el uso del nombre y de la marca del operador; la duración del contrato; las modalidades de resolución del contrato y todas las cláusulas de salida a iniciativa del propietario y del operador; la cesión y la transmisión del hotel; la ley aplicable y la resolución de controversias en caso de conflicto; las obligaciones de no competencia, etc.
Los riesgos jurídico-financieros
Como se ha señalado más arriba, en el contrato de gestión hotelera los riesgos jurídico-financieros más importantes pesan sobre el propietario: en particular, el riesgo de ver grandes inversiones no recompensadas por unos ingresos de explotación proporcionados, el de una infrautilización manifiesta del potencial por parte del operador a la vista de las previsiones de explotación del establecimiento hotelero, o incluso el de un fallo en la gestión de la estacionalidad del establecimiento, o del concepto, etc.
Estas situaciones constituyen otros tantos riesgos financieros de déficit en los resultados de explotación que el propietario debe prever con antelación en el contrato de gestión hotelera, cuidando de integrar en él legal remedies capaces no solo de equilibrar la relación con el operador, sino de evitarle soportar en solitario las pérdidas: en particular, la cláusula de seguimiento y oposición al presupuesto, la cláusula de tratamiento de la situación de bajo rendimiento, la cláusula que rige los forecasts (previsiones) y que prevé un benchmark denominado « conjunto de hoteles competitivos », las cláusulas de resolución por culpa del operador en caso de bajo rendimiento « no subsanado », la cláusula de los dos tests de « GOP » y de « RevPAR » y, por último, una cláusula clara y funcional de ley aplicable y de resolución de controversias.
Por supuesto, la tecnicidad y la complejidad del contrato de gestión hotelera aconsejan al propietario hacerse acompañar siempre por asesores capaces de llamar su atención sobre los riesgos en que podría incurrir al firmar contratos a menudo redactados en inglés y plagados de formulaciones jurídicas alambicadas, que no permiten detectar a primera vista su carácter problemático, e incluso abusivo.
4 de febrero · Actualidad legislativa
Seguro y reaseguro: el sector, a prueba del Derecho de la competencia
Entrevista con Abdelatif Laamrani — Abogado especializado en el ámbito del Derecho del seguro y del reaseguro
Concentraciones, acuerdos colusorios, abusos de posición dominante… ¿Se aplica realmente la Ley n.º 104-12 sobre la competencia al sector estratégico del seguro en Marruecos? El letrado Abdelatif Laamrani, abogado especializado en el ámbito del Derecho del seguro y del reaseguro, hace balance de la normativa de competencia en este sector, a raíz de las reformas legislativas de 2022 relativas a la libertad de precios y la competencia. Las aclaraciones de este profesional del Derecho pretenden esclarecer las disposiciones legislativas y reglamentarias que encuadran las prácticas competitivas de los actores del seguro y del reaseguro en el Reino.
¿Está sometido el sector del seguro y del reaseguro a la Ley n.º 104-12 sobre la competencia y la libertad de precios?
Sí, las compañías de seguros y de reaseguros están sometidas a la Ley n.º 104-12 sobre la competencia y la libertad de precios, pues son prestadoras de servicios en el sentido del artículo 1.o de dicha ley. Este prevé que su ámbito de aplicación se extiende a toda persona física o jurídica (incluso de capital público), tenga o no su domicilio social en Marruecos, desde el momento en que sus operaciones o comportamientos surten efectos sobre la competencia en el mercado marroquí o en una parte sustancial de este.
Dicho esto, tanto en materia de control de concentraciones como de prácticas contrarias a la competencia, el sector de los seguros y reaseguros no está sujeto únicamente a las prescripciones de la ley sobre la competencia y la libertad de precios. Debido a preocupaciones específicas de este ámbito (ligadas a la protección de los asegurados, a las garantías prudenciales, al control de la autoridad de regulación, etc.), está subordinado además a dispositivos más reforzados en la materia, que se añaden a los artículos 11 y siguientes de la Ley n.º 104-12.
Es así como la Ley n.º 17-99 relativa al Código de Seguros ha previsto disposiciones relativas al control de las operaciones de concentración de las compañías de seguros y de reaseguros. Conviene precisar que la reforma de la Ley n.º 17-99, por la que se aprueba el Código de Seguros, no ha modificado las disposiciones relativas a las fusiones y tomas de participación (art. 144). El único cambio se refiere a la transferencia del poder decisorio en la materia de la administración (DAPS) a la Autoridad de Control de Seguros y Previsión Social.
El artículo 230 del dahír n.º 1-14-10, de 4 de Joumada I de 1435 (6 de marzo de 2014), por el que se promulga la Ley n.º 64-12 de creación de la Autoridad de Control de Seguros y Previsión Social, dispone: « Las empresas de seguros y de reaseguros solo podrán proceder a operaciones de fusión, escisión o absorción previo acuerdo de la Autoridad, otorgado tras dictamen de la comisión de regulación. Toda solicitud que quede sin respuesta al término de un plazo de sesenta (60) días contados a partir de la presentación ante la Autoridad se considerará aceptada por la Autoridad. La negativa de esta última deberá estar siempre motivada. La Autoridad podrá exigir la presentación de cuantos documentos sean necesarios para la apreciación de las operaciones contempladas en el párrafo anterior. »
Así, conviene recordar que el Código de Seguros prevé que, para la concesión o denegación de la autorización, se tendrá en cuenta su impacto sobre la estabilidad y las condiciones competitivas del mercado.
Esta autorización se exige también en caso de modificación significativa de las características de las empresas de seguros, en particular en caso de cambio de mayoría, de cesión de más del diez por ciento (10 %) de las acciones y de toma de control directo o indirecto superior al treinta por ciento (30 %) del capital social (art. 172), así como en caso de fusión, escisión o absorción (art. 230).
La Autoridad puede prohibir las adquisiciones de acciones o las tomas de control de empresas de seguros y de reaseguros cuando estas operaciones se consideren contrarias al interés general. Por interés general, el Código de Seguros entiende la protección de los asegurados, tomadores y beneficiarios de contratos (art. 172).
¿Qué se entiende por práctica contraria a la competencia en el sector del seguro y del reaseguro?
De manera esquemática, ciertas prácticas de mercado se consideran contrarias a la competencia cuando tienen por objeto o pueden tener por efecto impedir, restringir o falsear el juego de la competencia en un mercado: las acciones concertadas, convenios, acuerdos colusorios o coaliciones, expresos o tácitos, bajo cualquier forma y por cualquier causa, en particular cuando tienden a:
limitar el acceso al mercado o el libre ejercicio de la competencia por otras empresas;
obstaculizar la formación de los precios por el libre juego del mercado, favoreciendo artificialmente su alza o su baja;
limitar o controlar la producción, las salidas comerciales, las inversiones o el progreso técnico;
repartirse los mercados, las fuentes de aprovisionamiento o los contratos públicos.
A estas situaciones se añaden la explotación abusiva de una posición dominante y la creación de una situación de dependencia económica. El abuso puede consistir, en particular, en la negativa de venta, en ventas vinculadas o en condiciones de venta discriminatorias, así como en la ruptura de relaciones comerciales establecidas por el solo motivo de que el socio se niegue a someterse a condiciones comerciales injustificadas. Puede consistir igualmente en imponer, directa o indirectamente, un carácter mínimo al precio de reventa de un producto o de un bien, al precio de una prestación de servicios o a un margen comercial (artículos 6 y 7 de la Ley n.º 104-12).
Están prohibidas las ofertas de precios o prácticas de precios de venta a los consumidores abusivamente bajos en relación con los costes de producción, transformación y comercialización, desde el momento en que tales ofertas o prácticas tengan por objeto o puedan tener por efecto eliminar a plazo de un mercado, o impedir el acceso a un mercado, a una empresa o a uno de sus productos (artículo 8).
¿Puede darnos ejemplos concretos de prácticas que podrían calificarse de contrarias a la competencia en este sector?
Cabe imaginar la situación en la que unos aseguradores se conciertan entre sí para falsear el juego de la competencia asegurando riesgos demasiado deficitarios o incluso inasegurables. Esta colusión puede resultar igualmente de tarificaciones sesgadas, dado que los componentes de la prima de seguro no son todos elementos objetivos.
En el sector del reaseguro, la situación es, en efecto, problemática, y ciertos comportamientos pueden incluso asemejarse a veces a prácticas contrarias a la competencia. Es el caso de los acuerdos entre compañías cedentes nacionales para evitar ceder riesgos a reaseguradores extranjeros, con el fin de cederlo todo a un reasegurador nacional, con abstracción de su calificación crediticia, de su solidez financiera o de su especialización.
Asimismo, en el mismo ámbito, el reasegurador nacional histórico — que pudo beneficiarse durante mucho tiempo de lo que se llamó la cesión legal, una subvención que le abonaban todas las compañías de seguros del mercado desde 1960, pero que fue desmantelada — debe hoy, con igualdad de armas y sin favoritismos, batirse en un mercado en el que casi todas las compañías de seguros han creado sus reaseguradores cautivos.
La observancia de los principios de buena competencia y de libertad de precios en el mercado del seguro y del reaseguro se garantiza bajo la mirada vigilante del gendarme sectorial que es la ACAPS y del Consejo de la Competencia, cuyo procedimiento de presentación de denuncias se ha simplificado enormemente.
Entrevista realizada por Bilal Cherraji — Les Inspirations ÉCO
Conglomerados financieros: el desafío de la supervisión
« Un conglomerado designa un grupo compuesto por dos o más empresas con actividades diferentes. Por lo general, se trata de una sociedad matriz y varias filiales. Los conglomerados multisectoriales son a menudo grandes multinacionales. Un conglomerado financiero se define como aquel que suministra productos o servicios pertenecientes a distintos sectores de los mercados financieros: el sector bancario, el sector de los seguros y el de las empresas de inversión. »
Maroc Hebdo · 12 de junio de 2020, n.º 1352
¡El riesgo, antídoto contra el miedo!
Una sociedad que rechaza el riesgo da la espalda a la vida y lleva en su seno el germen del miedo y de la perdición.
Finances News Hebdo · 3 de junio de 2020
Seguro de pérdida de explotación frente a cese de actividad: soluciones jurídicas prácticas para uso de los empresarios
Las empresas de la hotelería, el turismo, la restauración, los salones de té y los eventos deportivos y culturales se han visto golpeadas de lleno por la obligación de cese de actividad impuesta por el Estado en el marco del estado de emergencia sanitaria. Sus pérdidas de facturación son importantes y el riesgo de concurso, e incluso de liquidación, se vuelve cada vez más real. Parece así urgente, incluso vital, que los empresarios se dirijan a sus aseguradores para ver en qué medida podrían activar el seguro de pérdida de explotación.
Entrevista
El legislador ha introducido una reforma capital al instaurar el diagnóstico precoz de las dificultades
En concreto, el nuevo texto ha aportado dos reformas capitales: la ampliación del ámbito de intervención del mandatario especial y la autonomía conferida al empresario en caso de procedimiento de salvaguarda.
Análisis
El caso Ghosn, visto por el letrado Abdelatif Laamrani
La detención, aquel 19 de noviembre de 2018, del patrón de la Alianza Renault-Nissan-Mitsubishi al bajar de su jet privado en el aeropuerto de Tokio, ante los ojos de las cámaras, cayó como una bomba, no solo en el microcosmos industrial, sino en todos los círculos financieros y económicos y en el seno de todas las cancillerías.
Doctrina
La naturaleza jurídica del tratado de reaseguro
El reaseguro es una actividad económica muy particular, encaminada a asumir una parte de los riesgos que superan las capacidades de retención de los aseguradores, permitiéndoles así mejorar sus resultados técnicos. La mayoría de las legislaciones no incluyen el reaseguro en su código de seguros: de ello se deriva una situación de vacío jurídico que plantea problemas cuando surge una controversia entre cedentes y reaseguradores.
Doctrina
Soluciones jurídicas de explotación de las infraestructuras portuarias en Marruecos
El puerto no es solamente una infraestructura situada en el litoral marítimo destinada a acoger barcos y buques, con el fin de enlazar un punto terrestre con otras tierras a través del mar: es incluso, a veces, un elemento fundador de las civilizaciones y un requisito necesario para la potencia económica de las naciones bañadas por las aguas marinas.
Doctrina
Colaboraciones público-privadas en Marruecos: ¿qué futuro?
La ambición de esta contribución no es levantar por completo el velo sobre la materia de las colaboraciones público-privadas. La CPP es actualmente objeto de un interés marcado en Europa; es incluso un tema de estudio « en boga », pues no pasa un mes sin que se celebre una conferencia o un seminario que trate el tema.
Doctrina
La reforma de los procedimientos de tratamiento de las dificultades de la empresa en Marruecos
Los interrogantes prácticos que se plantean últimamente los empresarios y los inversores respecto de la reforma del libro V del Código de Comercio, relativo al tratamiento de las dificultades de la empresa, versan esencialmente sobre una serie de aspectos de gestión cotidiana, ligados a la aparición de dificultades financieras y de tesorería.
Doctrina
El tratamiento jurídico del impago soberano
¿Qué es el impago soberano? Dicho de otro modo, ¿cuándo puede hablarse de una situación de impago de un Estado prestatario? Tras este intento de definición, se intentará perfilar « un hipotético » régimen jurídico llamado a encuadrar la « insolvencia » de los Estados, para después avanzar algunas soluciones que podrían aconsejarse a los gobiernos de los Estados enfrentados a una situación de impago soberano.
Estudio
La distribución de los productos de seguro de daños en Marruecos a través de las agencias bancarias
Un estudio de las implicaciones jurídicas de la comercialización, a través de agencias bancarias, de los productos de seguro de daños mediante una correduría « cautiva », actuando la entidad de crédito como tomador por cuenta ajena.
Seguimiento normativo
Contratación pública — Orden del ministro de Equipamiento y Agua n.º 2399-22
Orden de 10 de Safar de 1444 (7 de septiembre de 2022) por la que se fija el número de categorías de las empresas de edificación y obras públicas correspondientes a cada sector de actividad, los umbrales de clasificación dentro de cada categoría, así como el importe máximo anual de un contrato al que puede ser admitida a licitar una empresa de una categoría determinada.
Seguimiento normativo
Nota circular n.º 733 — disposiciones fiscales de la Ley de Presupuestos n.º 50-22 (2023)
La nota circular expone las disposiciones fiscales de la Ley de Presupuestos n.º 50-22 para el ejercicio presupuestario 2023, detallando y aclarando las reglas generales con ayuda de ejemplos ilustrativos.
Boletín informativo · marzo de 2023
Newsletter n.º 1 — Derecho bancario y financiero
Primer número de la carta jurídica del despacho, dirigida a sus clientes del sector bancario y financiero: seguimiento normativo de los textos clave adoptados en Marruecos — entre ellos, las circulares del Wali de Bank Al-Maghrib de aplicación de la nueva ley sobre las microfinanzas —, los agregadores de pago a la luz de la directiva europea DSP2, la Supply Chain Finance (factoring inverso), la obra Droit bancaire marocain (LexisNexis, colección MENA) y una selección de artículos y entrevistas.
Segunda edición de la carta del despacho: la transacción penal récord alcanzada en Bélgica en materia de monopolio bancario y sus enseñanzas para los bancos de terceros países que operan en Europa (directiva CRD VI); las dos reformas marroquíes del verano — la Ley n.º 58.25, por la que se aprueba el nuevo Código de Procedimiento Civil, examinada desde el ángulo del recobro bancario, y la Ley n.º 66.23, que refunda la profesión de abogado —; el nacimiento del mercado secundario de los créditos morosos; el avance del marco de los criptoactivos; el Derecho de las fintechs, la calificación jurídica del videojuego y la vida del despacho.
El letrado Abdelatif Laamrani interviene con regularidad en la prensa económica y jurídica — Les Inspirations ÉCO, Maroc Hebdo, Finances News Hebdo —, así como en programas y conferencias dedicados al Derecho bancario, al Derecho de los seguros y del reaseguro y al Derecho de los negocios.
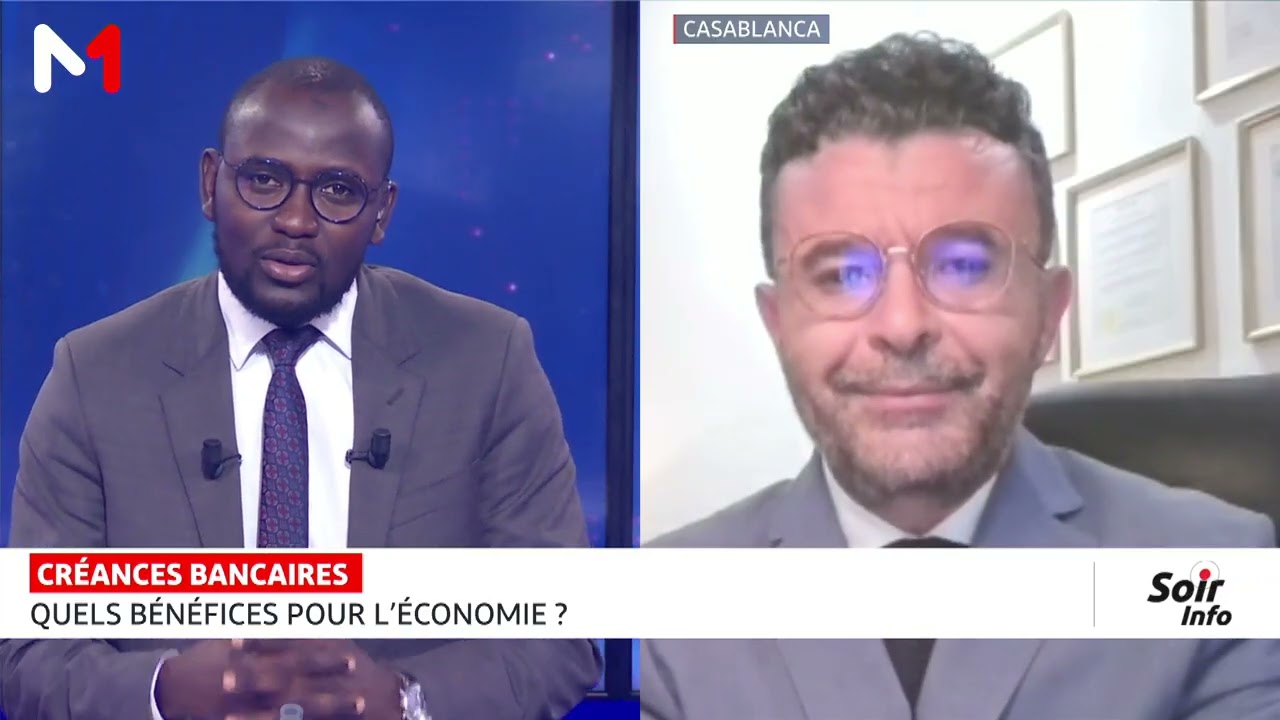
Medi1TV Afrique — «Créditos morosos: ¿qué está en juego para Marruecos?» El análisis del letrado Abdelatif Laamrani: los créditos morosos de los bancos marroquíes y el mercado de la compra de créditos. Ver en YouTube
Entrevista
Entrevista con Abdelatif Laamrani, abogado de los Colegios de Abogados de Casablanca, París y Montreal, fundador del despacho Laamrani Law Firm
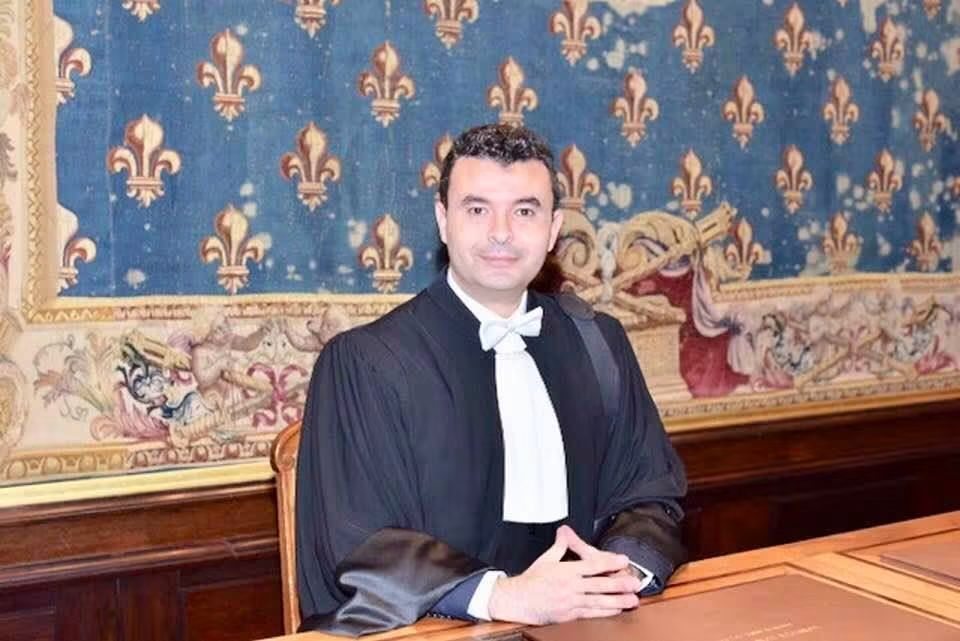
En el Palacio de Justicia de ParísMaître Laamrani con la toga de abogado, ante el estandarte flordelisado de la monarquía francesa.
Usted fundó el despacho Laamrani Law Firm en 2012. ¿Cuál ha sido su trayectoria hasta aquí?
He tenido varias vidas anteriores, si se me permite la expresión. Fui sucesivamente, por ceñirme a lo esencial: banquero, asegurador y director jurídico de varias grandes multinacionales y holdings nacionales e internacionales, antes de establecerme por cuenta propia como abogado, primero en Casablanca y después en París y Montreal.
Nací en Auxerre, en Francia. Crecí en Mequinez, en Marruecos, donde obtuve una licenciatura en Derecho privado de la Facultad de Derecho que acababa de abrir allí sus puertas. Obtuve después un DESS en Derecho de seguros de la Universidad Hassan II de Casablanca. Paralelamente a esta formación, trabajé como perito liquidador de siniestros en compañías de seguros.
Después volé a Canadá: obtuve un máster en Derecho de los negocios internacionales de la Universidad de Montreal y una licencia de corretaje de seguros de la Autorité des marchés financiers (AMF) de Quebec, y ejercí como corredor de seguros.
Tras esta experiencia en el sector de los seguros, descubrí el mundo de la banca al incorporarme al primer banco canadiense, BMO (Banco de Montreal), como director de servicios bancarios y financieros y, más tarde, como director responsable de préstamos hipotecarios.
En 2007 regreso a Marruecos. Trabajo como director jurídico por cuenta de un grupo de promoción inmobiliaria, después por cuenta del holding real. Y, por último, como director jurídico en los ámbitos del transporte y del Green Business.
En 2010 me matriculo en la Universidad París 1 Panthéon-Sorbonne, en el ISCAE de Casablanca y en la ESSEC de París. Obtengo un doctorado en Derecho público de la Sorbona (en 2015), un máster en gestión de ciudades y territorios del ISCAE (en 2012) y un máster en gestión pública de la ESSEC (en 2013).
En cuanto al ejercicio de la abogacía, y aunque había obtenido mi primer certificado de aptitud para el ejercicio de la profesión de abogado (CAPA) en 1998, como no soy partidario de la facilidad, no ejercí de inmediato. Pero solo era cuestión de tiempo, pues en 2012 apruebo de nuevo el examen de acceso a la profesión de abogado, consigo el CAPA y me inscribo como pasante. Una vez inscrito oficialmente en el registro del Colegio de Casablanca, vuelo a París, donde preparo el examen de acceso a la profesión de abogado, que apruebo el 18 de abril de 2018 — ¡que es la fecha de mi cumpleaños! —. No me detengo en tan buen camino: regreso a Montreal, donde apruebo el examen de equivalencia y presto juramento como abogado del Colegio de Abogados de Quebec, en noviembre de ese mismo año.
« En Marruecos, aunque nuestra práctica es ampliamente multidisciplinar, el ADN de nuestro despacho se traduce en una tendencia natural de especialización en Derecho bancario y financiero, así como en Derecho de los seguros y del reaseguro. »
¿Cuál es la historia de su despacho y cuáles son los ámbitos de especialización que ofrece?
Es la historia de un sueño hecho realidad. Una visión cada vez más clara que he ido realizando, incansable y progresivamente. De un despacho de abogados generalista con una cartera reducida, a un despacho de abogados de negocios de proyección internacional, con tres sedes en tres continentes y alianzas importantes con despachos de primer nivel en África y Oriente Medio.
Hoy estamos organizados en tres departamentos: Contencioso/ADR, Consultoría y contratos, y Lobbying. Representamos a organismos financieros internacionales como el Banco Mundial, la CFI, la OCDE y el BERD. En Marruecos, aunque nuestra práctica es ampliamente multidisciplinar, el ADN de nuestro despacho se traduce en una tendencia natural de especialización en Derecho bancario y financiero, así como en Derecho de los seguros y del reaseguro.
En el plano nacional, representamos los intereses de grandes firmas mineras e industriales, franquicias, bancos y compañías de seguros y de reaseguros, entre otros. Nuestros abogados prestan asesoramiento y acompañamiento en materia de M&A y reestructuración de empresas, financiación de infraestructuras y CPP, Derecho portuario y marítimo, etc. Y hemos llevado varios procedimientos de arbitraje, ya sea como árbitro único, ya como miembro de un colegio arbitral, en ámbitos tan variados como la contratación pública o la gestión de infraestructuras.
¿Cuáles son sus perspectivas de desarrollo?
Con el fin de poder ofrecer los servicios jurídicos más adecuados a nuestros clientes internacionales, nos encontramos hoy en una fase avanzada de conversaciones para la celebración de una alianza con una firma norteamericana, líder mundial en el mercado del Derecho de los negocios internacionales.
Nos posicionaremos cada vez más en asuntos de asesoramiento y acompañamiento de prestatarios públicos en materia de financiaciones internacionales y de su reestructuración, llegado el caso.
Usted está habilitado para ejercer en tres Colegios de Abogados, en Marruecos, Francia y Canadá. ¿Qué le aporta esta « triple condición »?
En efecto, es la culminación de toda una trayectoria, como recordaba más arriba, aunque no me guste esa expresión. Digamos, pues, que es el resultado de un recorrido inusitado, aún no concluido. Esta triple admisión traduce hoy nuestra capacidad de asistir a nuestros clientes internacionales, en un mundo que ya no conoce fronteras. Les servimos, en primer lugar, gracias a nuestro dominio de las dos tradiciones jurídicas que son la tradición civilista francesa y la common law anglosajona. Pero también gracias a la adaptabilidad, la apertura de espíritu y la empatía que procura este multiculturalismo.
Usted es autor de un manual de « Droit bancaire marocain », publicado en las ediciones LexisNexis en enero de 2023. ¿Podría presentarnos las grandes líneas de esta obra? ¿A qué público se dirige?
En esta obra novedosa he querido presentar a los lectores — ya sean profesionales de la banca, reguladores, jueces, abogados, estudiantes o docentes — el Derecho bancario en Marruecos, de manera muy lacónica. El hecho de que esté al día de las últimas reformas de la banca (crowdfunding, bancos participativos, criptoactivos, medios de pago electrónicos/digitales, etc.) lo posiciona hoy como un manual de referencia único para todos los profesionales y consumidores de la banca de nuestro país.
He tratado en él las entidades de crédito, los organismos asimilados, las sociedades de financiación y las entidades de pago, escrutando las condiciones de ejercicio del oficio de banquero, desde la obtención de la autorización de Bank Al-Maghrib hasta las condiciones de funcionamiento, control y regulación de estas instituciones. He estudiado también los demás organismos de regulación, coordinación y concertación, tales como las asociaciones profesionales, en particular el GPBM, la APSF, la APEP, etc. He reservado un capítulo importante al Banco Central: su historia, su papel, su funcionamiento y sus prerrogativas actuales.
En el marco del estudio de los mecanismos jurídicos de las operaciones bancarias, se ha puesto el acento en todos los servicios que los bancos pueden prestar a sus clientes: apertura y gestión de cuentas, concesión de crédito, medios de pago. La legislación y toda la reglamentación que rigen estas tres esferas han sido examinadas con lupa, a fin de hacer aflorar los elementos de los contratos, los derechos y obligaciones de las partes y los deberes del banquero en el marco de su responsabilidad bancaria, llegado el caso. En materia de crédito, se ha estudiado una tipología variada de préstamos. En cuanto a los medios de pago, se han pasado revista a todos: tarjeta bancaria, transferencia, cheque, dinero electrónico, con especial atención a la aparición de nuevos modos de pago como los criptoactivos o, hoy, las monedas digitales de banco central (CMBC).
Por último, innovando respecto de los manuales de Derecho bancario clásicos, el análisis se ha extendido al empréstito soberano, que hemos considerado como una transacción bancaria internacional « soberana », frente a las transacciones bancarias internacionales « privadas » que son la prefinanciación, el factoring internacional, el crédito documentario y las garantías autónomas.
En el marco del crédito soberano, lo hemos definido y hemos pasado revista a sus actores: los prestamistas (Banco Mundial, FMI), así como todos los financiadores regionales, etc. A continuación, hemos expuesto las condiciones y cláusulas esenciales de los contratos de préstamo soberano y, en una segunda parte, tratado la problemática del impago soberano y contemplado algunas soluciones posibles.
¿Qué parte de su tiempo dedica a la escritura?
La redacción del « Droit bancaire marocain » fue fruto de la conjunción de dos exigencias que transformé en oportunidad: debía impartir el curso de Derecho bancario y financiero a los estudiantes del máster en Derecho de los negocios de la Facultad de Derecho de Casablanca, y había que teorizar la disciplina en forma de módulo pedagógico, reuniendo las temáticas tradicionales del Derecho bancario con la mirada del práctico que soy. Después, la redacción propiamente dicha tuvo lugar durante los largos meses del confinamiento…
Pero, de ordinario, intento imponerme la disciplina de escribir cada día algunas páginas. Hay que decir que la mayor parte de mis publicaciones jurídicas ha sido inspirada por cuestiones, ya de actualidad, ya planteadas por mis clientes. Y como siempre me ha gustado el ejercicio de la disertación jurídica a la antigua, ello confiere a estos escritos un estilo sencillo, legible y atractivo. Porque todo escrito es, por definición, intemporal: nos seguirá, sea cual sea su calidad. ¿No se dice acaso que las palabras vuelan y lo escrito permanece?
«Los éxitos más hermosos son los que solo nos debemos a nosotros mismos. Hay victorias vergonzosas y derrotas "gloriosas" que marcan los espíritus y entran en la historia.»
Noureddine El Abbassi (Noré), periodista marroquí, 1980-2017
Con estas palabras se abre el retrato que el llorado Noré dedicaba, hacia 2016, al letrado Abdelatif Laamrani: la infancia obrera entre Auxerre y Mequinez, una madre apasionada por la lectura, los ídolos del foro — Vergès, Isorni —, los años canadienses y, después, el regreso a la toga, « para entrar en la arena ». Un texto literario y fraternal, reproducido aquí en homenaje a su autor.
Abogado de los Colegios de Abogados de Casablanca, París y Montreal. Doctor en Derecho por la Universidad París 1 Panthéon-Sorbonne. Autor de Droit bancaire marocain (LexisNexis) y de Le rôle du gouverneur au Maroc (L’Harmattan).